3줄 요약
- 핵심 1: Amazon, Microsoft, Alphabet, Meta 4사가 2026년 1분기 실적에서 모두 월가 컨센서스를 상회했습니다. S&P 500과 나스닥은 사상 최고치를 경신했습니다.
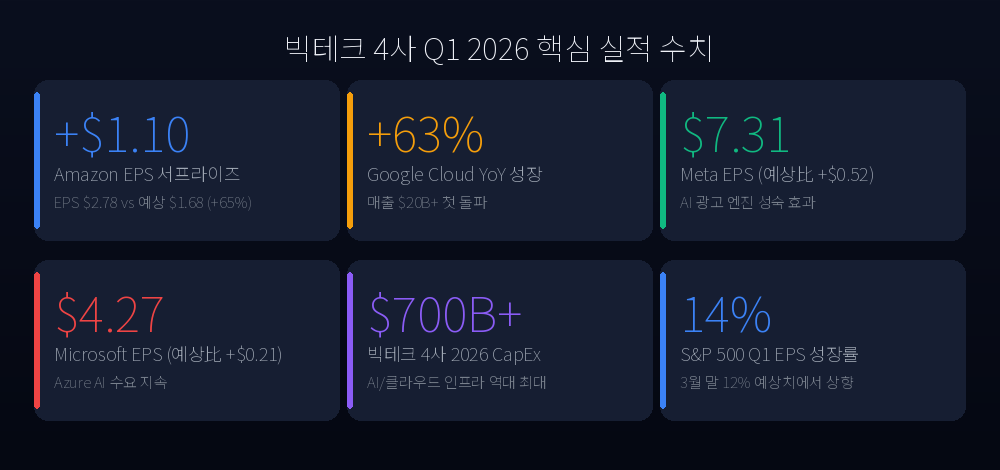
- 핵심 2: AI와 클라우드가 실적을 직접 견인했습니다. Google Cloud는 전년 대비 63% 성장해 분기 매출 200억 달러를 처음 돌파했고, AWS도 성장 재가속에 성공했습니다.
- 핵심 3: 4사의 2026년 합산 AI 설비투자(CapEx)는 7,000억 달러를 초과할 전망으로, 이익은 늘지만 잉여현금흐름(FCF) 압박이 동시에 진행 중입니다.
4개 모두 이겼다: 2026 어닝시즌 역대급 성적표
2026년 1분기 어닝시즌이 빅테크의 완승으로 막을 내리고 있습니다. Amazon, Microsoft, Alphabet(Google 모기업), Meta — 이 네 개 기업이 모두 월가 예상치를 넘어섰습니다.
S&P 500 지수는 5월 4일 7,230.12포인트로 사상 최고치를 경신했고, 나스닥 역시 동반 최고치를 기록했습니다. S&P 500 전체 기업 1분기 EPS 성장률은 14%로 상향 조정됐습니다 — 3월 말 예상치였던 12%에서 2%포인트 올라간 수치입니다.
단순히 몇 개 회사의 호실적이 아닙니다. 시장 전체가 기대치를 재조정하고 있는 신호입니다.
“AI가 드디어 돈을 번다”는 말이 데이터로 증명됐습니다
지난 3년간 시장의 공통된 질문이 있었습니다. “AI에 천문학적 투자를 하고 있는데, 실제로 돈은 언제 버나?”
2026년 1분기, 그 답이 나왔습니다.
Google Cloud가 분기 매출 200억 달러를 처음 돌파하며 전년 대비 63% 성장을 기록했습니다. 이 수치는 클라우드 인프라에 탑재된 AI 서비스 — 즉 Gemini 기반 기업용 솔루션 — 의 수요가 실제로 기업들의 지갑을 열고 있다는 증거입니다.
Meta의 경우 AI 광고 추천 엔진 고도화가 광고 단가(CPM)와 클릭률(CTR)을 동시에 끌어올렸습니다. EPS $7.31은 예상치 $6.79 대비 $0.52 초과 달성입니다.
Amazon Web Services(AWS)는 “탈출 속도(Escape Velocity)”에 진입했다는 평가를 받습니다. EPS $2.78 — 예상치 $1.68 대비 무려 +65% 서프라이즈입니다. 한 분기에 이 정도의 편차는 기관 투자자들의 모델 자체를 다시 쓰게 만드는 수준입니다.
Microsoft는 EPS $4.27로 예상치를 $0.21 초과했습니다. Azure의 AI 워크로드 수요가 안정적으로 유지되고 있으며, GitHub Copilot 등 기업용 AI 구독 매출이 본격 기여하기 시작했습니다.
Q1 2026 실적 vs 예상치: 한눈에 보기
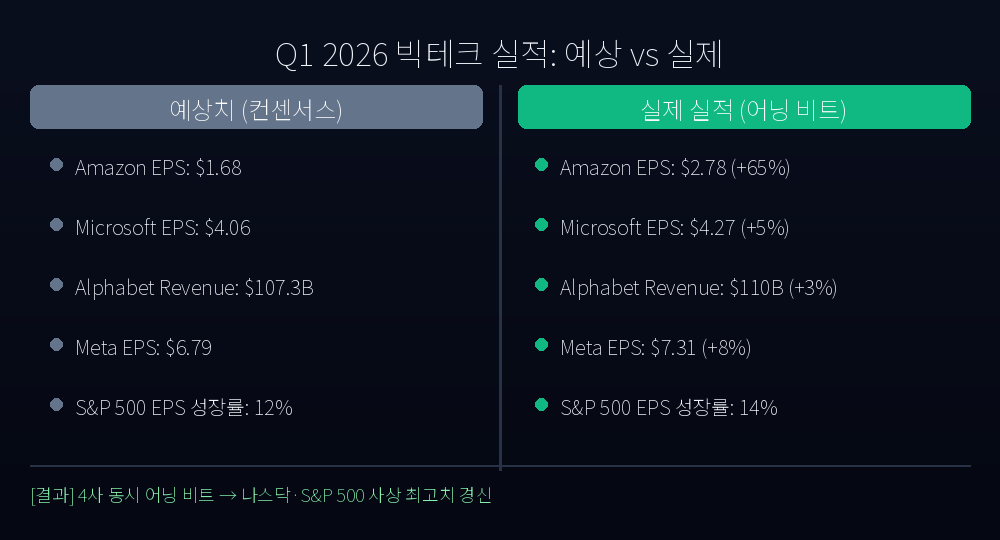
이 비교 데이터에서 주목해야 할 포인트는 단순히 ‘어닝 비트’가 아닙니다. 서프라이즈의 규모(magnitude)입니다. 아마존의 EPS 서프라이즈는 +65%에 달하며, 이는 기관들의 분석 모델이 클라우드-AI 시너지를 과소평가하고 있었다는 의미입니다.
$700B CapEx의 역설: 이익은 나는데 현금은 줄어든다
여기서 중요한 반전이 있습니다.
4사가 2026년에 쏟아붓는 AI 및 클라우드 인프라 설비투자(CapEx)는 7,000억 달러를 초과할 전망입니다. 이 수치는 분기마다 상향 조정되고 있으며, 1분기 전망치를 또 뛰어넘었습니다.
아마존의 경우 이 CapEx 폭증으로 인해 분기 잉여현금흐름(FCF)이 압박을 받고 있습니다. “이익은 증가하지만 현금은 줄어드는” 구조 — 회계적 이익과 현금 현실의 괴리가 확대되고 있습니다.
투자자 입장에서는 이 역설을 어떻게 해석해야 할까요?
두 가지 시각이 충돌합니다:
- 낙관론: 지금의 CapEx는 2~3년 후 AI 인프라 독점 해자(moat)를 구축하는 투자다. AWS, Azure, Google Cloud가 글로벌 AI 컴퓨팅의 표준이 된다면, 이 지출은 사상 최고의 ROI를 기록할 것이다.
- 신중론: FCF 감소는 배당·자사주매입 여력 축소로 이어진다. 금리가 동결된 현재 환경에서 높은 밸류에이션을 지탱하려면 FCF 성장이 필수적인데, 역방향이다.
어느 쪽이 맞는지는 2027~2028년에 가야 알 수 있습니다. 다만 시장은 지금 낙관론에 표를 던지고 있다는 사실만은 명확합니다.
서학개미 포지셔닝 가이드: 지금 무엇을 해야 하나
이번 어닝시즌은 서학개미 투자자들에게 직접적인 영향을 미칩니다. 아래 4가지 관점에서 정리합니다.
1. TQQQ/QQQ 보유자
나스닥이 사상 최고치를 갱신했습니다. TQQQ(나스닥 100 3배 레버리지 ETF) 보유자라면 단기 고점 경계 신호로 읽을 수 있습니다. 추세 추종 관점에서는 “강세장 확인”이지만, 리스크 관리 관점에서는 고점 매수 비중을 조절하는 시점입니다. 분할 익절 또는 스탑로스 조정이 합리적입니다.
2. 개별 종목: AMZN 주목
4사 중 가장 큰 어닝 서프라이즈를 기록한 것은 Amazon입니다. AWS의 성장 재가속이 확인된 만큼, AI 클라우드 인프라 플레이어로서의 포지셔닝이 재평가될 가능성이 높습니다. 다만 CapEx 증가로 인한 FCF 압박은 밸류에이션 프리미엄을 제한하는 요소입니다.
3. 국내 반도체 간접 수혜
빅테크 4사의 2026년 CapEx 7,000억 달러는 곧 HBM(High Bandwidth Memory) 수요의 폭증을 의미합니다. AI 서버 한 대에는 통상 수십 개의 HBM3E 칩이 들어갑니다. SK하이닉스는 이미 HBM3E 독점 공급 체제를 구축했으며, 삼성전자도 HBM4 양산 준비에 박차를 가하고 있습니다. 미국 빅테크의 AI 투자 = 한국 반도체 수요 — 이 연결고리는 직접적입니다.
4. 리스크 요인 점검
다음 세 가지를 모니터링해야 합니다:
- 밸류에이션: S&P 500 선행 PER이 다시 고점 수준. 실적 성장이 밸류를 정당화해야 함
- FCF 감소: CapEx 폭증으로 인한 현금흐름 압박이 배당/자사주 정책에 영향 줄 수 있음
- 금리 동결: 연준(Fed)이 2026년 금리를 3.5~3.75% 동결 기조를 유지 중. 고금리 환경에서 고밸류에이션 유지는 EPS 성장으로만 정당화 가능
핵심 정리: 투자자 체크리스트
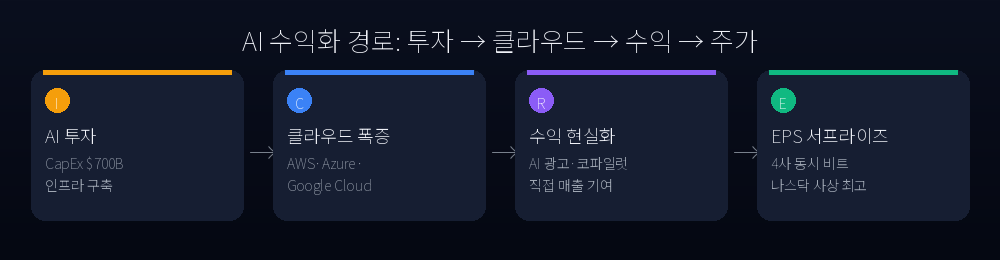
AI 수익화 원년(Year 1)이 공식 확인됐습니다.
- 클라우드(AWS/Azure/Google Cloud) → AI 서비스 수요 직접 매출화
- 광고(Meta) → AI 추천 엔진으로 CPM·CTR 동시 개선
- 기업 소프트웨어(Microsoft Copilot) → 구독 매출 기여 개시
7,000억 달러의 CapEx는 단기적으로는 현금흐름 리스크이지만, 중장기적으로는 AI 시대의 인프라 독점권을 사겠다는 베팅입니다. 시장은 지금 이 베팅을 ‘유효하다’고 판단하고 있습니다.
서학개미 체크리스트:
- TQQQ/QQQ: 사상 최고치 도달, 비중 및 스탑로스 재점검
- AMZN: AWS 재가속 확인, FCF 트렌드 모니터링
- 반도체 ETF (SOXX/국내 KRX 반도체): 빅테크 CapEx 수혜 간접 플레이
- 다음 이벤트: Apple 실적(5/5~6), Fed 5월 회의, 파월 의장 교체(5/15) 주시
투자 고지: 이 글은 투자 권유 또는 추천이 아닙니다. 모든 투자 결정은 본인의 판단과 책임 하에 이루어져야 하며, 투자에는 원금 손실 위험이 따릅니다. 제공된 정보는 공개된 자료를 기반으로 하며, 실제 투자 전 전문가와 상담하시기 바랍니다.