3줄 요약
- 핵심 1: 메타는 Q1 2026에 매출 563억 달러(+33%), EPS $7.31로 월가 추정치를 상회했지만 주가는 9% 급락했습니다.
- 핵심 2: 이유는 AI 설비투자(Capex) 가이던스를 연간 1,250~1,450억 달러로 상향한 충격 — 시가총액 1,750억 달러가 하루 만에 소멸됐습니다.
- 핵심 3: 서학개미에게 직접 질문입니다 — 이것은 메타버스 실패의 재현인가, 아니면 성장주의 필연적 투자 사이클인가?
단 하루, 1,750억 달러가 사라졌습니다
2026년 4월 29일 오후. 메타 플랫폼스가 1분기 실적을 발표했습니다.
숫자는 좋았습니다. 매출 563억 달러, 전년 대비 33% 성장. 2021년 이후 가장 빠른 성장률입니다. 영업이익률은 41%를 유지했고, 잉여현금흐름(FCF)은 124억 달러. 주당순이익(EPS) 7.31달러는 월가 추정치 6.79달러를 8% 상회했습니다. 어느 기준으로 봐도 어닝 서프라이즈에 해당합니다.
그런데 주가는 9% 하락했습니다. 시가총액 1,750억 달러가 실적 발표 다음날 증발했습니다. 이 역설의 원인은 단 하나입니다 — 2026년 연간 AI 설비투자(Capex) 가이던스를 기존 1,150~1,350억 달러에서 1,250~1,450억 달러로 100억 달러 상향한 것입니다.
어닝 리포트 해부: 숫자가 말해주는 것
실적의 구조를 먼저 짚어야 시장의 반응을 이해할 수 있습니다.
| 지표 | Q1 2026 실적 | 월가 추정치 | 전년비 |
|---|---|---|---|
| 매출 | $56.31B | $55.45B (+$0.86B 상회) | +33% |
| 조정 EPS | $7.31 | $6.79 (+7.7% 상회) | 크게 개선 |
| 영업이익 | $22.87B | — | — |
| 영업이익률 | 41% | — | 유지 |
| FCF | $12.4B | — | 견조 |
중요한 점은 비용도 35% 증가했지만 영업이익률 41%를 방어했다는 사실입니다. 이는 광고 단가(+12% YoY)와 광고 노출량(+19% YoY)의 동반 성장이 뒷받침된 결과입니다. ‘패밀리 오브 앱스’ 세그먼트 매출은 전체의 98% 이상을 차지합니다.
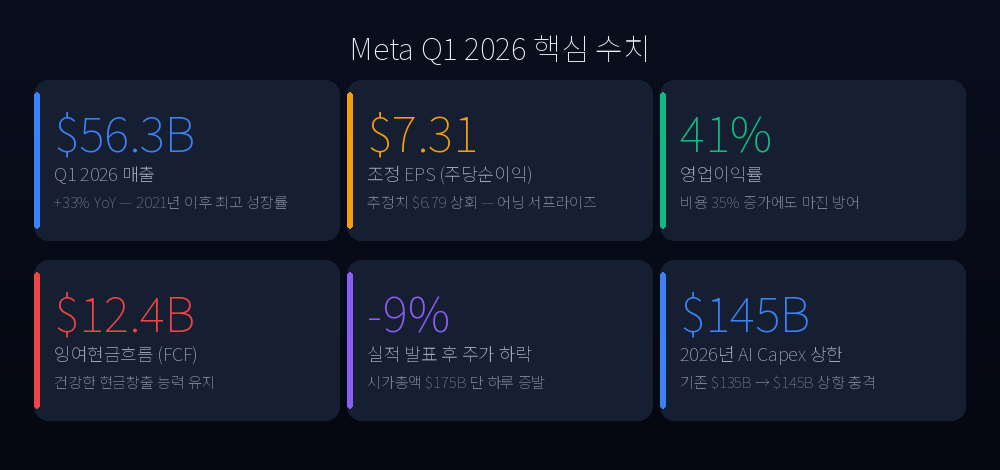
문제는 Capex 가이던스입니다. 연간 1,250~1,450억 달러는 전년도 지출의 약 2배에 해당하는 규모입니다. 이는 메모리 가격 급등과 추가 데이터센터 건설 비용 증가에 따른 것으로, 저커버그는 “미래 연도 역량 확보를 위한 필수 투자”라고 설명했습니다. 연간 FCF가 약 400~500억 달러로 예상되는 상황에서, Capex가 FCF의 3배를 넘어서는 구조에 시장이 불안해한 것입니다.
시장이 ‘메타버스 악몽’을 떠올린 이유
메타는 2021년부터 2024년까지 리얼리티랩스(Reality Labs)에 누적 800억 달러를 투입했습니다. VR 헤드셋 판매는 기대에 미치지 못했고, 호라이즌 월즈(Horizon Worlds) VR 플랫폼은 결국 2026년 6월 15일 서비스를 종료합니다. 해당 기간 동안 메타 주가는 한때 75% 가까이 폭락했습니다.
이번 AI 투자 사이클에서 시장이 느끼는 불안감은 같은 패턴에서 비롯됩니다 — 메타가 수익화 경로가 불분명한 대규모 지출을 반복하는 것 아닌가 하는 의심입니다.
하지만 비교에는 몇 가지 중요한 차이점이 있습니다.
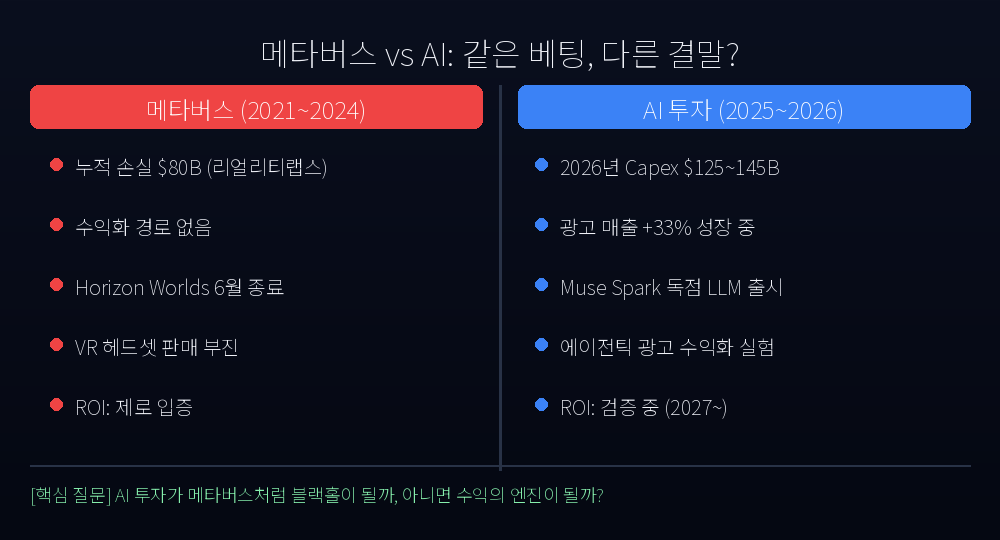
다른 점 3가지:
- 현재 수익 기반: 광고 매출은 이미 AI 알고리즘의 직접 수혜를 받고 있습니다. 리얼스(Reels) 수익화, 광고 타기팅 개선은 AI 투자가 이미 매출로 연결되고 있다는 증거입니다.
- 신규 수익 채널: Muse Spark — 메타가 처음으로 출시한 독점 LLM입니다. 기존 오픈소스 Llama와 달리, 제3자 개발사에 API를 유료로 제공할 예정입니다. ‘에이전틱 광고(Agentic Advertising)’는 AI 에이전트가 사용자 대신 상품을 구매·추천하는 모델로, 광고 단가를 구조적으로 끌어올릴 가능성이 있습니다.
- 규모 대비 현금창출: 메타의 연간 FCF는 약 400~500억 달러로 추정됩니다. 메타버스 시대에는 코어 비즈니스가 흔들리는 상황에서 지출이 이루어졌지만, 지금은 실적 기반이 견고합니다.
같은 점 1가지: ROI 증명이 아직 되지 않았습니다. 저커버그가 ‘개인 초지능(Personal Superintelligence)을 수십억 명에게 제공하겠다’는 선언은 비전이지 검증된 수익 모델이 아닙니다. Muse Spark의 API 수익화가 본격화될 2027년까지, 시장은 계속 의문을 제기할 것입니다.
서학개미를 위한 시사점: 지금 META 어떻게 할까
이 섹션이 이 글을 읽는 가장 중요한 이유입니다.
직접 노출 경로 1 — META 직접 보유: 메타(META)는 서학개미들이 가장 많이 보유한 미국 주식 중 하나입니다. 나스닥 100 편입 비중은 약 5.5%, S&P 500 내에서도 상위 10대 종목에 포함됩니다. 이번 9% 하락은 단순 실망 매물이 아니라 AI Capex 우려에 따른 구조적 재평가입니다.
직접 노출 경로 2 — 나스닥 ETF: TQQQ(나스닥 3배 레버리지), QQQ를 보유 중이라면 메타가 포트폴리오의 주요 변수입니다. 특히 TQQQ는 나스닥의 일일 변동을 3배 추종하므로, 메타의 급락이 미치는 영향이 단순 보유보다 훨씬 큽니다.
간접 수혜 경로 — 삼성전자·SK하이닉스: 메타의 Capex 1,450억 달러 상향은 HBM(고대역폭메모리) 수요를 직접 자극합니다. AI 데이터센터 서버에는 엔비디아 GPU가 들어가고, 그 GPU에는 SK하이닉스의 HBM3E가 탑재됩니다. 즉, 메타가 AI 인프라에 쏟아붓는 자금의 일부는 결국 한국 반도체 기업의 매출로 연결됩니다. 이 구도는 메타 주가 하락과 별개로 긍정적인 신호입니다.
FOMC 금리 동결 맥락: 4월 29일 FOMC는 기준금리를 3.50~3.75%로 동결했습니다. 반대표가 4명이 나왔는데, 이는 1992년 이후 최다 반대표로 내부 이견이 커졌다는 신호입니다. 10년물 국채 금리가 4.39% 수준인 상황에서 성장주 밸류에이션 부담은 지속됩니다. 5월 12일 4월 CPI 발표와 6월 FOMC가 다음 분기점입니다.
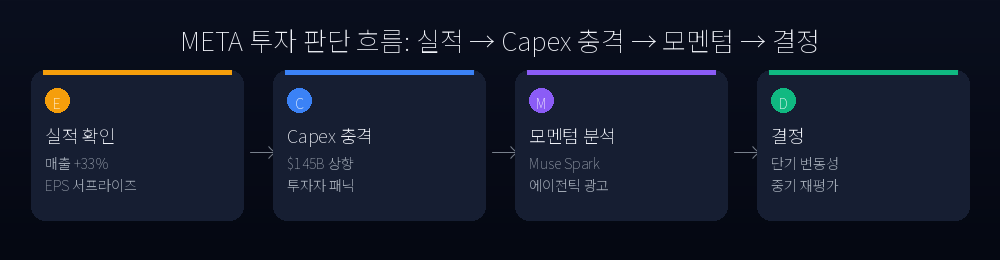
투자 관점별 시나리오:
| 투자 기간 | 판단 | 근거 |
|---|---|---|
| 단기 (1~3개월) | 중립-신중 | Capex 우려 해소 전까지 상단 제한. 5월 12일 CPI, 6월 FOMC가 촉매 |
| 중기 (6~12개월) | 조건부 매수 | Muse Spark API 수익화 초기 데이터, 2분기 실적(~7월)에서 AI 매출 기여 확인 필요 |
| 장기 (1년 이상) | 긍정적 | 41% 영업이익률 + AI 광고 단가 상승 구조 + 에이전틱 광고는 장기 성장 엔진 가능 |
결론: 이건 메타버스가 아니다, 하지만 입증은 아직 남아 있습니다
메타의 이번 충격은 수익성 악화가 아니라 투자 불확실성에 대한 반응입니다. 코어 비즈니스의 33% 성장, 41% 마진, 124억 달러 FCF는 구조적으로 훼손되지 않았습니다.
그러나 시장은 저커버그에게 한 가지를 요구하고 있습니다 — 언제, 어떻게, 얼마만큼의 AI 투자가 매출로 돌아오는지에 대한 명확한 청사진. Muse Spark API 수익화, 에이전틱 광고 ROI 데이터, 2분기 실적이 그 답을 부분적으로 제시할 것입니다.
서학개미 관점에서 정리하면:
- META 직접 보유자 → 현재 비중 유지, 추가 매수는 6월 FOMC 이후 신중 검토
- 나스닥 ETF(QQQ/TQQQ) → 메타 비중을 인지한 리스크 관리 필요
- 삼성전자·SK하이닉스 → AI Capex 확대는 HBM 수요 증가로 연결되는 긍정 신호
다음 관전 포인트: 5월 12일 4월 CPI 발표 → 금리 인하 기대 재조정 여부.
본 글은 정보 제공 목적으로 작성되었으며, 투자 권유가 아닙니다. 모든 투자 결정은 본인의 판단과 책임 하에 이루어져야 합니다.