3줄 요약
- 핵심 1: AMD가 Q1 2026 매출 $102.5억(+38% YoY)과 데이터센터 $57.8억(+57% YoY)을 기록하며 주가 18% 폭등, 사상 최고가 $420 돌파.
- 핵심 2: SK하이닉스 HBM3E가 AMD MI300X에 탑재되어 있어, AMD 수주 확대 = SK하이닉스 직접 수혜 구조.
- 핵심 3: Q2 가이던스 $112억(+46% YoY)이 예상을 또 한 번 초과하며 AI 인프라 사이클의 연속성을 확인.
하룻밤 사이 18% — 무슨 일이 있었던 걸까요
5월 7일(현지시각), AMD 주가가 장중 18~19% 급등하며 사상 최초로 $420를 돌파했습니다.
전날 장 마감 후 발표된 Q1 2026 실적이 시장 기대를 대폭 상회했기 때문입니다. 매출 $102.5억은 월가 컨센서스를 상회했고, 비GAAP EPS $1.37은 추정치 $1.30을 5.4% 초과했습니다. 하나의 종목이 당일 나스닥 전체를 2% 끌어올린 드문 사례입니다.
이 숫자들을 단순한 “어닝 서프라이즈”로 읽으면 핵심을 놓칩니다. 구조적 변화를 반영한 실적이라는 점이 더 중요합니다.
데이터센터 매출 57% 급증 — AI 인프라 투자가 만든 숫자입니다
AMD의 데이터센터 사업부가 Q1 2026에 $57.8억을 기록했습니다. 전년 동기($36.8억) 대비 +57% 성장입니다.
이 성장의 핵심 동력은 AI 추론(inference) 워크로드 수요입니다. ChatGPT 이후 AI 서비스가 폭발적으로 늘어나면서 학습(training)뿐 아니라 서비스 운영을 위한 추론 워크로드가 급증했는데, 이 영역에서 AMD MI300X가 Nvidia H100 대비 비용 효율성 우위를 입증하고 있습니다.
Meta가 AMD와 다년 계약을 체결하며 최대 6GW 규모의 AMD GPU를 AI 데이터센터에 배치하기로 한 것도 이 흐름의 연장선입니다. 단순 납품이 아닌 전략적 파트너십으로, 향후 수 년간 AMD 데이터센터 매출의 구조적 기반이 됩니다.
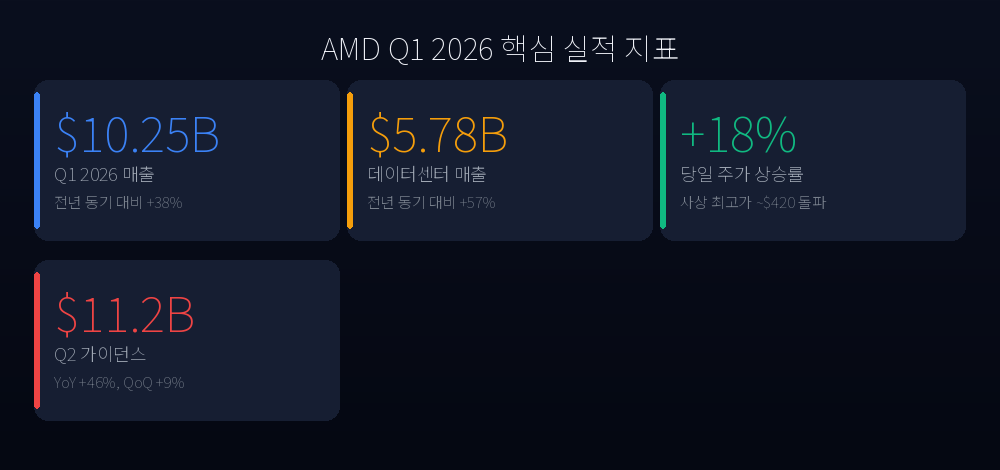
성적표 한눈에 보기: 숫자로 읽는 AMD Q1 2026
| 항목 | 실적 | 컨센서스 | 차이 |
|---|---|---|---|
| 매출 | $10.25B | ~$9.9B | +3.5% |
| 비GAAP EPS | $1.37 | $1.30 | +5.4% |
| 데이터센터 매출 | $5.78B | ~$5.4B | +7.0% |
| 비GAAP 총이익률 | 55% | ~54% | +1%p |
| Q2 가이던스 | $11.2B | ~$10.8B | +3.7% |
주목해야 할 것은 Q2 가이던스 $11.2억입니다. 전년 동기 대비 +46%, 전분기 대비 +9%로, 이미 높아진 시장 기대를 또 다시 상회했습니다. 실적 발표 이후 연속으로 가이던스를 올리는 기업은 진짜 사이클 위에 있는 기업입니다.
참고로, 이번 어닝시즌 전체 트렌드도 긍정적입니다. S&P 500 Q1 2026 어닝비트율은 84%, 블렌디드 이익성장률은 15.1%로 5년 평균(7.3%)을 두 배 이상 넘어섰습니다. AMD는 그중에서도 가장 두드러진 사례입니다.
한국 투자자가 주목해야 할 구조: SK하이닉스와 서학개미
AMD 실적이 좋은 건 알겠는데, 나와 무슨 상관이냐는 분이 계실 수 있습니다. 직접적인 연결고리가 있습니다.
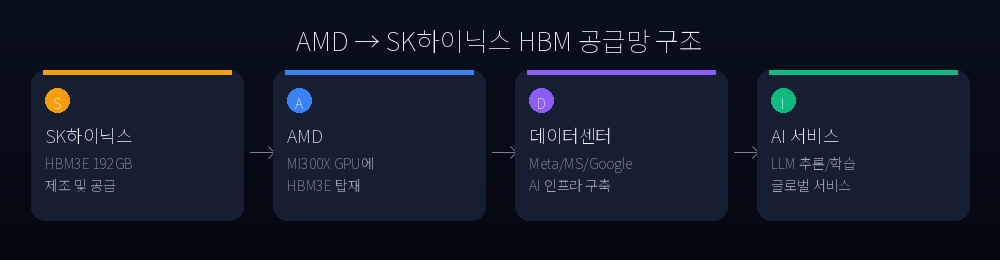
SK하이닉스 수혜 구조
AMD의 AI GPU ‘MI300X’에는 SK하이닉스의 HBM3E 192GB가 탑재되어 있습니다. AMD가 MI300X 출하량을 늘릴수록, SK하이닉스의 HBM 주문도 연동하여 증가합니다. AMD 데이터센터 매출이 57% 성장했다는 것은 SK하이닉스의 HBM 공급 물량도 그에 상응하여 증가했다는 의미입니다.
현재 삼성전자는 HBM4로 AMD MI350(2026년 하반기 출시 예정)의 공급망 진입을 시도 중입니다. 만약 삼성이 성공한다면 두 국내 반도체 기업 모두 AMD 수혜권에 들어오게 됩니다.
서학개미 포지션 점검
AMD는 서학개미 직접 투자 상위 종목 중 하나입니다. 이미 보유 중이라면 이번 18% 급등에서 큰 수익을 실현하셨을 겁니다.
레버리지 ETF 보유자라면 당일 영향이 더 큽니다:
- SOXL (반도체 3배 레버리지): AMD 비중 약 8~10%, 당일 +6% 이상
- TQQQ (나스닥 100 3배): 나스닥 +2% → TQQQ +6% 수준
- KODEX 미국AI반도체나스닥: 국내 ETF도 당일 +2.1% 반응
국내 개장 전 야간선물 역시 AMD 발표 직후 +0.8% 반등했습니다.
AMD vs 엔비디아: 독점 균열의 신호인가
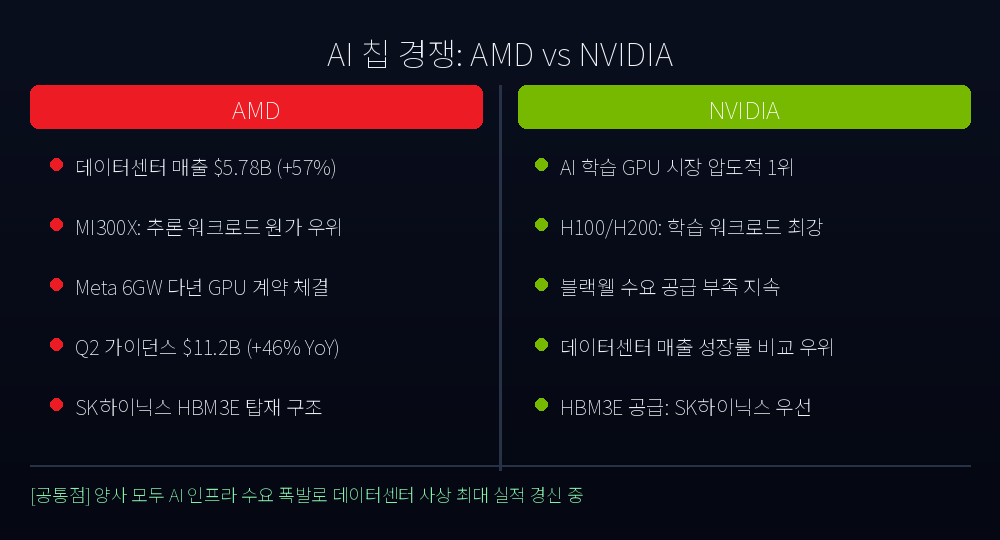
“결국 엔비디아 아닌가?”라는 질문이 자연스럽습니다. 맞습니다, 아직은 그렇습니다.
그러나 시장이 달라지고 있습니다. AI 학습(training) 시장은 Nvidia가 압도적 1위를 유지하고 있지만, AI 추론(inference) 시장에서는 AMD MI300X가 빠르게 점유율을 가져오고 있습니다. 학습이 건물을 짓는 과정이라면, 추론은 건물을 운영하는 것입니다. AI 서비스가 확산될수록 추론 수요는 학습 수요를 초과합니다.
AMD의 강점은 비용 효율성입니다. MI300X는 H100 대비 동일 추론 성능을 더 낮은 전력·비용으로 제공합니다. Meta, Microsoft, Google 모두 Nvidia를 주력으로 쓰면서 AMD를 보완재로 적극 채용하는 이유입니다.
2026년 하반기 출시 예정인 MI350은 HBM4를 탑재해 성능이 약 30% 향상될 것으로 기대됩니다. 만약 삼성전자의 HBM4가 MI350에 탑재된다면, AMD는 물론 삼성까지 수혜를 받는 구도가 됩니다.
지금 서학개미는 어떻게 해야 할까요
단기적으로는 신중한 접근이 맞습니다. 18% 급등 이후에는 단기 차익실현 물량이 나오는 것이 정상입니다. 고점에서 전량 매수하는 것보다는 분할 매수 또는 풀백(조정) 시 진입이 유리합니다.
중기(6~12개월) 관점에서는 두 가지 이벤트가 다음 레벨을 결정할 것입니다:
- MI350 출시 및 HBM4 공급사 확정 (2026년 하반기)
- Q2 2026 실적 발표 — 가이던스 $11.2억 달성 여부
핵심 리스크도 인지해야 합니다:
- 미·중 반도체 수출규제 강화: AMD의 중국 데이터센터 판매에 직격타 가능
- 엔비디아 반격: 블랙웰 B200 공급 정상화 시 AMD 점유율 압박 가능
- 금리 환경: 연준 금리 동결 장기화 → 밸류에이션 멀티플 압박
AMD의 현재 밸류에이션은 Q2 가이던스 기준 PER 약 35배 수준입니다. 엔비디아(약 40배)보다는 할인되어 있지만, 성장 기대가 충분히 반영된 가격임을 기억해야 합니다.
투자 유의사항: 이 글은 정보 제공 목적으로 작성되었으며, 특정 종목의 매수·매도를 권유하지 않습니다. 모든 투자 결정은 본인의 판단과 책임 하에 이루어져야 합니다. 과거 실적은 미래 수익을 보장하지 않습니다.