3줄 요약
- 핵심 1: 세레브라스(CBRS)가 2026년 5월 14일 나스닥 상장 첫날 68% 급등하며 55억 달러 조달 — 2020년 스노우플레이크 이후 미국 최대 기술 IPO.
- 핵심 2: ‘웨이퍼 스케일 엔진(WSE)’이라는 독자 아키텍처로 오픈AI 750메가와트 계약 수주, 엔비디아 GPU 클러스터 방식과 정면 대결.
- 핵심 3: 그러나 다음날(5/15) 10% 추가 하락. 서학개미는 기술력과 수익성 미검증 사이에서 판단해야 합니다.
공모가 185달러에서 종가 311달러, 그리고 다음 날 10% 급락
2026년 5월 14일, 미국 증시에 6년 만에 가장 뜨거운 기술 기업 IPO가 등장했습니다.
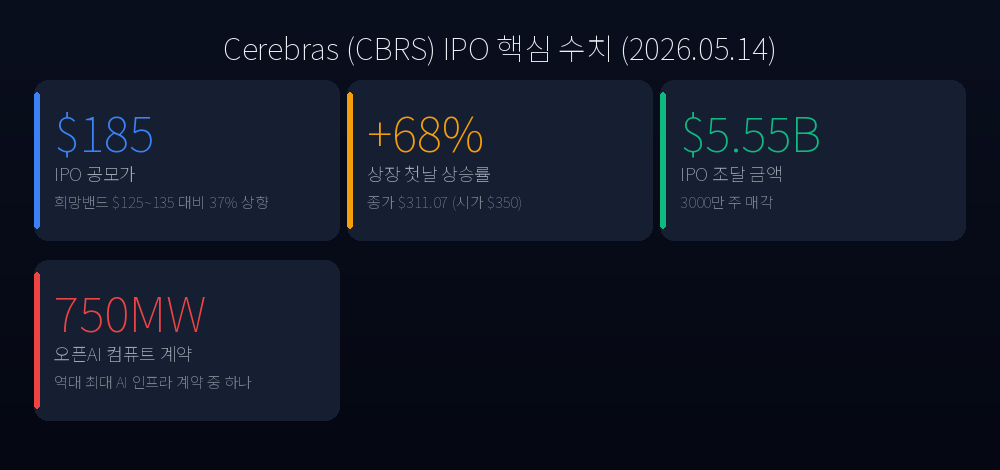
세레브라스 시스템즈(Cerebras Systems, 티커: CBRS)는 공모가 185달러에 상장했습니다. 희망 밴드가 125~135달러였던 것을 감안하면, 수요가 너무 강해 공모가 자체를 37% 끌어올린 셈입니다. 실제로 기관 투자자들의 수요는 공모 물량의 20배를 넘었다고 전해집니다.
개장 즉시 주가는 350달러에 거래를 시작했습니다. 장중 385달러까지 치솟았다가 종가는 311달러로 마감했습니다. 공모가 대비 +68%, 하루에 주가가 68%나 오른 것입니다. 조달 금액은 55억 달러. 2020년 스노우플레이크(SNOW)의 나스닥 IPO 이후 미국 최대 기술 기업 공개였습니다.
그런데 다음 날(5월 15일), 주가는 10% 급락했습니다. “그러면 역시 거품이었던 걸까?” 그렇게 단정 짓기엔 이릅니다. 5월 15일은 미국 전체 증시가 기술주를 중심으로 큰 폭 하락한 날이었습니다. 10년물 국채 금리가 4.55%까지 치솟으며(1년 내 최고) 엔비디아(-4.4%), AMD(-5.7%), 마이크론(-6.6%) 등 반도체 전 업종이 동반 하락했습니다. 즉, CBRS의 하락은 세레브라스만의 문제가 아니었습니다.
웨이퍼 하나가 곧 칩 하나: 세레브라스는 무슨 회사인가
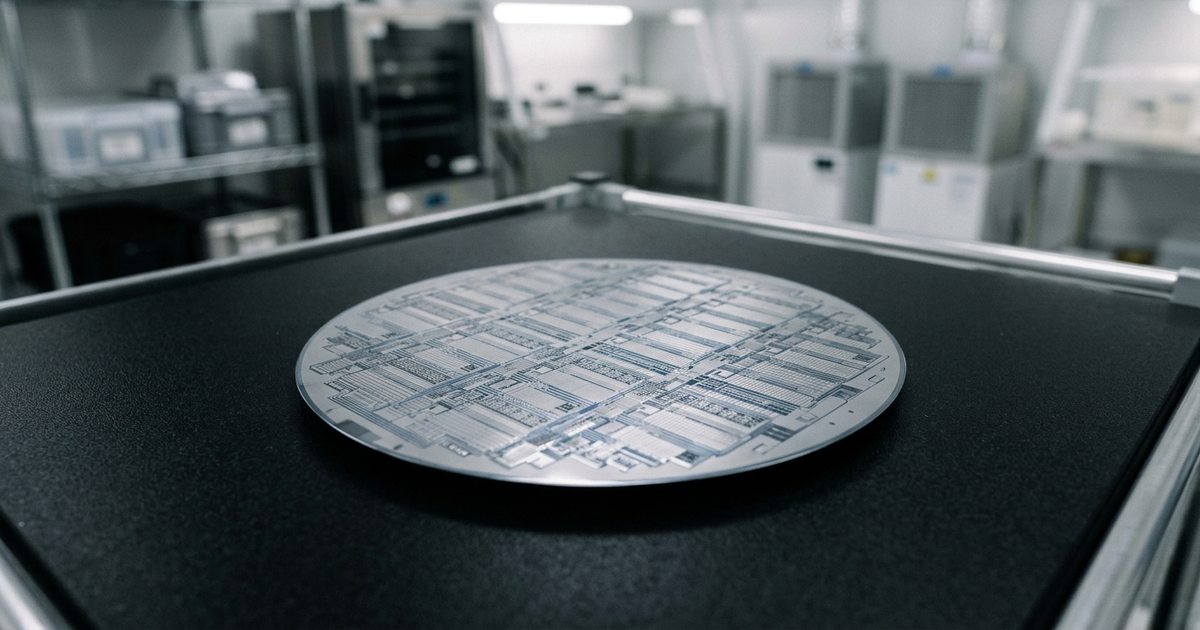
세레브라스는 반도체 업계의 근본적인 통념에 도전합니다. 일반적인 GPU(엔비디아 H100 등)는 손바닥 크기의 칩 수백~수천 개를 병렬로 연결해 AI를 처리합니다. 세레브라스는 반대 방향으로 접근했습니다. 실리콘 웨이퍼 하나 전체를 칩 하나로 만드는 ‘웨이퍼 스케일 엔진(Wafer Scale Engine, WSE)’ 방식입니다.
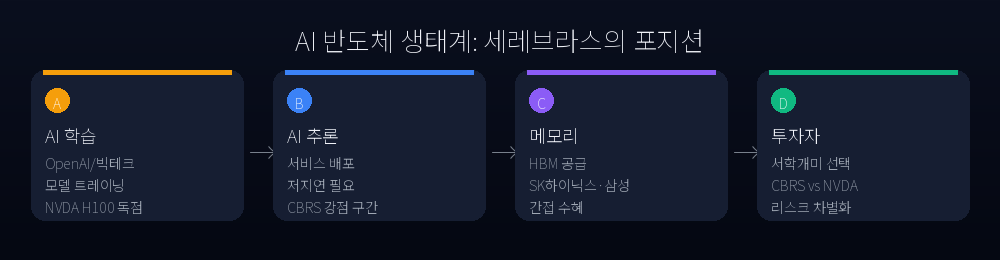
WSE의 면적은 일반 GPU의 약 56배에 달합니다. 칩 사이를 데이터가 이동할 때 발생하는 지연(latency)이 없고, 메모리와 연산이 하나의 실리콘 위에서 처리됩니다. 결과적으로 AI 추론(Inference) — 즉 학습된 모델이 실제로 답을 생성하는 단계 — 에서 속도와 비용 면에서 GPU 클러스터 대비 우위를 주장합니다.
이 기술력을 가장 먼저 인정한 곳이 바로 오픈AI입니다. 세레브라스는 오픈AI와 750메가와트(MW) 규모의 다년 AI 컴퓨트 계약을 체결했습니다. 이는 현재까지 공개된 AI 인프라 계약 중 가장 큰 규모에 해당합니다. 아마존(AWS)과의 파트너십도 보유하고 있습니다.
엔비디아 경쟁자라고 하기엔 아직 갈 길이 먼 밸류에이션
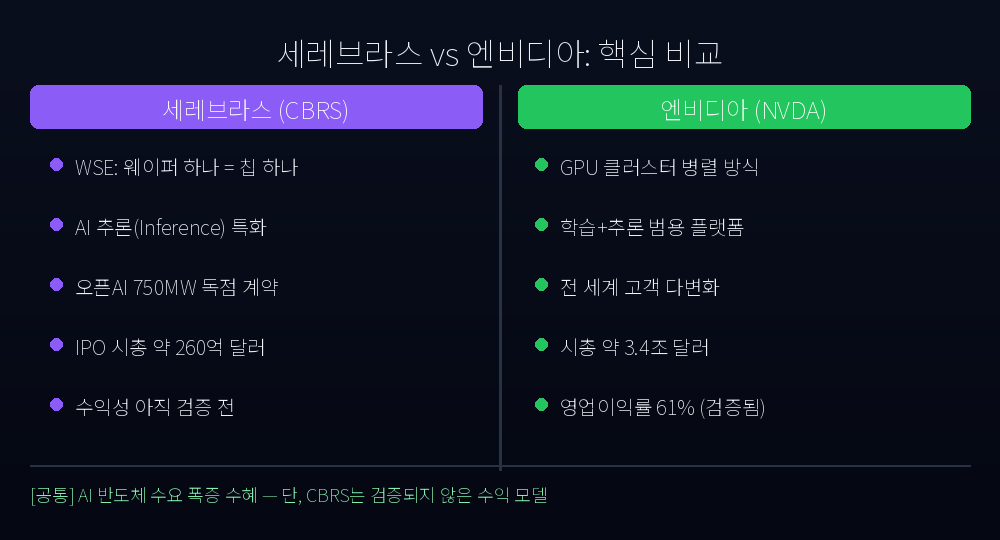
세레브라스가 엔비디아의 경쟁자라는 표현은 맞으면서도 틀립니다.
맞다: WSE 아키텍처는 실제로 엔비디아 GPU와 다른 방식으로 AI를 처리하며, 특정 AI 추론 워크로드에서 경쟁력이 있습니다.
틀리다: 규모가 다릅니다. 공모가 기준 세레브라스 시총은 약 260억 달러(첫날 종가 기준 약 340억 달러)입니다. 엔비디아의 시총은 약 3조 4천억 달러입니다. 100배 이상 차이가 납니다. 더 중요한 것은, 세레브라스는 수익성이 검증되지 않았습니다. 엔비디아가 2026년 1분기 영업이익률 61%를 기록하는 동안, 세레브라스는 아직 본격적인 수익 창출 단계에 있지 않습니다.
IPO 역사를 보면, 첫날 급등 후 조정은 매우 흔한 패턴입니다. 스노우플레이크 역시 2020년 IPO 당일 112% 급등했지만, 이후 1년 반 동안 공모가 근방까지 되돌림을 경험했습니다. CBRS도 유사한 조정 국면을 거칠 가능성이 있습니다.
서학개미에게 주는 시사점: CBRS를 지금 사야 할까?
이 섹션이 핵심입니다.
첫째, 직접 매수를 고려한다면 타이밍을 따져야 합니다.
IPO 직후 주식을 매수하는 것은 ‘흥분 프리미엄’을 지불하는 행위입니다. CBRS가 311달러에 마감했을 때, 공모 투자자들의 수익률은 이미 68%입니다. 지금 시점에 일반 투자자가 매수한다면, 그 프리미엄을 상쇄하려면 세레브라스가 실제로 엔비디아 대비 의미 있는 시장 점유율을 확보해야 합니다.
둘째, 엔비디아 보유자라면 경쟁 리스크를 재점검할 필요는 있지만, 과도한 공포는 금물입니다.
세레브라스는 AI 추론 특화 칩입니다. 엔비디아는 학습과 추론 모두를 커버하는 범용 플랫폼입니다. 단기적으로 세레브라스가 엔비디아의 핵심 매출(H100, B200 등 학습용 GPU)을 위협하기는 어렵습니다.
셋째, SK하이닉스·삼성전자 간접 영향은 제한적입니다.
세레브라스의 WSE는 독자적인 메모리 구조를 사용합니다. 현재 엔비디아 H100과의 HBM(고대역폭 메모리) 거래처럼 SK하이닉스가 직접 수혜를 입는 구조는 아직 확인되지 않았습니다. 이 부분은 세레브라스 양산 규모가 더 커진 이후에야 판단이 가능합니다.
AI 반도체 IPO, 어떤 기준으로 판단해야 하나
세레브라스의 IPO는 시장이 AI 인프라에 얼마나 목말라 있는지를 보여주는 사건입니다. 수요 20배 초과청약, 희망밴드 37% 상향이라는 수치는 단순한 흥분이 아니라 기관 투자자들이 AI 반도체 공급 다변화를 원한다는 신호입니다.
그러나 투자 판단에서 중요한 것은 이 회사가 “좋은 기술”을 가졌는지 여부가 아닙니다. “좋은 기술이 충분히 빠른 속도로 상업화되어 현재 주가를 정당화할 수 있는지”입니다.
현재 세레브라스는 오픈AI라는 강력한 앵커 고객을 확보했고, 아마존 파트너십도 있습니다. 그러나 엔비디아가 60% 이상의 영업이익률을 기록하는 동안 세레브라스의 재무 지표는 아직 공개된 정보가 제한적입니다.
필자의 판단: Watch(관망). 기술력은 흥미롭지만, 공모가 대비 68% 오른 현재 주가에서 신규 진입은 리스크가 큽니다. 향후 2~3개 분기 실적 발표를 통해 수익성 경로가 확인된다면 그때 비중을 검토하는 것이 합리적입니다.
핵심 정리
| 항목 | 내용 |
|---|---|
| IPO 일자 | 2026년 5월 14일 (나스닥) |
| 공모가 | $185 (희망 밴드 $125~135 대비 +37%) |
| 첫날 수익률 | +68% (종가 $311.07) |
| 조달 금액 | $5.55B |
| 핵심 기술 | 웨이퍼 스케일 엔진(WSE) |
| 주요 계약 | 오픈AI 750MW 다년 계약 |
| 투자 판단 | Watch — 수익성 검증 이후 재검토 권고 |
투자 면책 조항: 이 글은 정보 제공 목적으로 작성되었으며, 특정 종목의 매수·매도를 권유하는 것이 아닙니다. 투자 결정은 본인의 판단과 책임 하에 이루어져야 하며, 필요시 전문 투자 상담을 받으시기 바랍니다. 과거 수익률은 미래 수익을 보장하지 않습니다.