3줄 요약
- 핵심 1: 5월 20일 장 마감 후 엔비디아가 FY27 Q1 실적을 발표합니다. 월가 컨센서스는 매출 787억 달러, EPS 1.77달러로 역대 최고치가 예상됩니다.
- 핵심 2: 케빈 워시 신임 Fed 의장 취임 이후 연내 금리 인상 확률이 45~50%로 급등했고, 10년물 국채 수익률은 4.5%를 돌파했습니다. 실적 서프라이즈가 금리 압박에 묻힐 수 있습니다.
- 핵심 3: 서학개미는 미국 주식에 약 300조 원을 보유 중입니다. 엔비디아는 그 최상위 종목입니다. 내일 밤은 포지션 재점검이 필요합니다.
내일 밤, 두 개의 폭탄이 동시에 터집니다
5월 20일 미국 동부시간 오후 4시, 엔비디아가 FY27 회계연도 1분기(2026년 2~4월) 실적을 공개합니다. 옵션 시장은 이미 발표 전후 주가 이동 폭을 8~10%로 가격에 반영했습니다. 연간 최대 이벤트 중 하나라는 점에는 이견이 없습니다.
그런데 이번은 예년과 조금 다릅니다. 실적 발표와 시기를 같이 하여 Fed(연방준비제도)의 분위기가 심상치 않습니다. 케빈 워시가 파월 의장의 뒤를 이어 Fed 의장 자리에 오른 이후, CME FedWatch 데이터는 연내 금리 인상 확률을 45~50%로 보여주고 있습니다. 파월 시대엔 ‘금리 동결 또는 인하’ 논의가 중심이었는데, 흐름이 바뀌었습니다.
CPI는 여전히 3.8%로 Fed 목표치 2%를 크게 웃돌고 있고, 10년물 국채 수익률은 2025년 6월 이후 최고 수준인 4.5%에 올라와 있습니다. 실적이 아무리 좋아도, 금리라는 중력이 기술주 밸류에이션을 짓누를 수 있는 환경입니다.
월가가 기대하는 숫자들
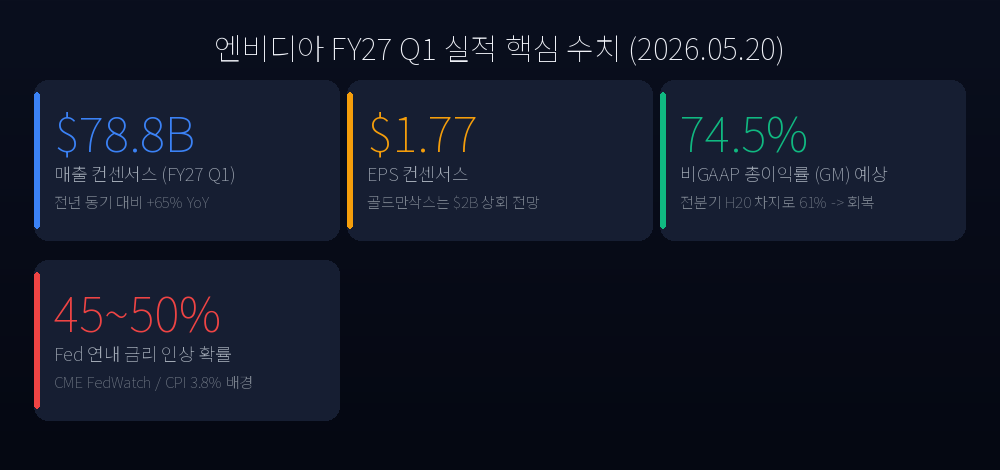
월가 컨센서스를 정리하면 이렇습니다. 매출은 약 787억 달러로, 전년 동기 대비 약 65% 성장이 예상됩니다. 비GAAP 기준 EPS는 1.77달러, 총이익률(Gross Margin)은 74.5%로 회복이 기대됩니다.
골드만삭스는 한발 더 나아가 매출 808억 달러, Q2 가이던스 877억 달러를 예측했습니다. 이 수준이라면 컨센서스를 약 20억 달러 상회하는 강한 서프라이즈입니다.
주목해야 할 수치는 데이터센터 부문입니다. 약 729억 달러가 예상되는데, 이 중 컴퓨트(GPU 판매)가 약 605억, 네트워킹(인피니밴드·이더넷)이 약 125억 달러를 차지할 전망입니다. 블랙웰(Blackwell) 아키텍처가 본격 확산된 첫 풀 분기라는 점에서, 공급 제약이 얼마나 해소됐는지가 시장의 최대 관심사입니다.
단, 총이익률에 대한 시선은 복잡합니다. 전분기(Q4 FY26)에는 H20 재고 차지(write-down) 45억 달러가 발생하며 GM이 61%까지 추락했습니다. 이번 분기 74.5% 회복이 컨센서스인데, H20 관련 추가 비용이 어느 정도인지가 변수입니다.
80억 달러짜리 복병: H20 중국 수출 통제
이미 알려진 악재지만, 얼마나 ‘악재’인지가 관건입니다.
2026년 4월, 미국 정부는 엔비디아의 H20 칩 중국 수출에 새로운 라이선스 요건을 부과했습니다. 중국 시장을 겨냥해 H100보다 사양을 낮춘 H20이었지만, 이마저도 수출 제한에 걸렸습니다. 엔비디아는 Q2 가이던스에 H20 관련 약 80억 달러의 매출 손실을 이미 반영해 발표했습니다.
주가 관점에서 이미 ‘알려진 악재’는 종종 실제 발표보다 나쁘지 않게 소화됩니다. 관건은 두 가지입니다. 첫째, H20 외 다른 중국향 제품에 대한 추가 제한 가능성이 있는가. 둘째, 미·중 협상 과정에서 일부 수출 면제(waiver)가 논의되고 있는가. 후자가 구체화된다면 이는 기대 이상의 업사이드 변수가 됩니다.
SK하이닉스와 삼성전자: 이 실적이 한국을 움직이는 이유
서학개미에게만 중요한 이벤트가 아닙니다. 국내 반도체 주주라면 더더욱 주목해야 합니다.
SK하이닉스는 엔비디아의 HBM3E(5세대 고대역폭 메모리) 핵심 공급사입니다. 블랙웰 GPU 각 칩에 탑재되는 HBM3E는 현재 SK하이닉스가 사실상 독점 공급하고 있으며, 엔비디아 데이터센터 매출이 늘수록 SK하이닉스의 수주도 따라 늘어나는 구조입니다.
삼성전자는 HBM3E 퀄리피케이션(품질 인증) 통과를 위해 지속 협의 중입니다. 이번 컨퍼런스콜에서 젠슨 황이 삼성 관련 코멘트를 남길 경우, 삼성전자 주가는 다음 날 시초가부터 즉각 반응할 가능성이 있습니다.
엔비디아가 강한 가이던스를 제시하면, 한국 시간 5월 21일 오전 코스피 반도체 섹터는 갭업으로 출발할 가능성이 높습니다. 반대로 가이던스 실망 또는 금리 우려가 결합될 경우, 코스피 반도체는 적지 않은 조정 압력을 받을 수 있습니다.
서학개미 300조 원의 딜레마
한국예탁결제원(KSD) 데이터에 따르면, 한국 개인투자자들의 미국 주식 보유액은 약 2,001억 달러(약 300조 원)에 달합니다. 불과 수년 전과 비교해 놀라운 규모입니다. 엔비디아는 이 포트폴리오에서 최상위권을 차지하고 있습니다.
문제는 구조적 리스크가 이중으로 쌓인다는 점입니다. 케빈 워시 Fed가 금리를 올리면, 첫째 달러 강세로 원화 표시 수익률이 왜곡될 수 있고, 둘째 기술주 전반의 밸류에이션 프리미엄이 압박을 받습니다. 2022년 나스닥이 33% 폭락했을 때도 금리 인상이 방아쇠였습니다. 당시 엔비디아 실적 자체는 나쁘지 않았지만, 주가는 반 토막이 났습니다.
TQQQ(나스닥 3배 레버리지 ETF)를 보유 중이라면 더욱 조심스럽습니다. 엔비디아가 10% 하락하면 나스닥이 3~4% 빠질 수 있고, TQQQ는 9~12% 손실이 납니다. 레버리지는 수익을 증폭하지만, 변동성도 증폭합니다.
Verdict: 실적은 좋을 것이다, 하지만 주가는 다른 문제다
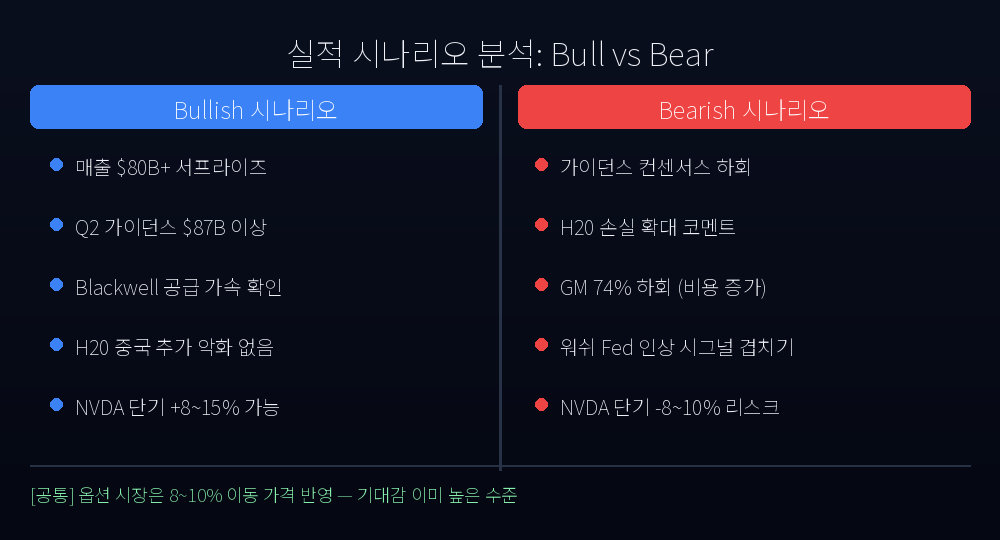
컨센서스 기준으로 보면, 엔비디아는 내일 좋은 실적을 발표할 가능성이 높습니다. 골드만삭스의 상향된 전망도 무시할 수 없습니다. 블랙웰 수요는 여전히 강하고, 데이터센터 투자 사이클은 끝나지 않았습니다.
그러나 주가는 실적만으로 움직이지 않습니다. 금리 경로, 워쉬 Fed의 신호, 그리고 이미 높아진 기대감이 세 개의 변수로 작용합니다. 옵션 시장이 8~10% 이동을 가격에 반영했다는 것은, 이 정도의 기대가 이미 주가에 녹아 있다는 의미이기도 합니다.
포지션 점검 체크리스트:
- 엔비디아 비중이 포트폴리오의 20%를 넘는가 → 분산 고려
- TQQQ를 단기 트레이딩 비중 이상으로 보유 중인가 → 변동성 재확인
- 다음날 코스피 반도체 섹터 갭업 시 차익 실현 전략이 있는가
내일 밤 5시(ET), 컨퍼런스콜에서 젠슨 황의 입에서 나올 단어 세 가지를 주목하십시오. “Blackwell demand,” “China commentary,” “Gross margin guidance.” 이 세 가지가 방향을 결정할 것입니다.
투자 유의사항: 이 글은 투자 정보 제공을 목적으로 하며, 특정 종목의 매수·매도를 권유하지 않습니다. 모든 투자 결정은 본인의 판단과 책임 하에 이루어져야 하며, 투자 원금 손실이 발생할 수 있습니다.