3줄 요약
- 핵심 1: 6월 23일 코스피가 역대 최대 포인트(-910.71p, -9.99%) 하락하며 서킷브레이커가 발동됐습니다.
- 핵심 2: 삼성전자·SK하이닉스 두 종목이 시총의 48%를 차지하는 구조적 취약점이 낙폭을 증폭시켰습니다.
- 핵심 3: AI 수요 펀더멘털은 훼손되지 않았지만, 금리 불확실성과 집중도 리스크로 변동성은 당분간 이어질 전망입니다.
6월 23일, 코스피가 역사를 다시 썼습니다
장 시작 30분 만에 사이드카가 걸렸습니다. 그리고 오전 9시 11분, 1997년 IMF 사태, 2008년 금융위기, 2020년 코로나 쇼크에도 세 번밖에 발동되지 않았던 서킷브레이커가 다시 울렸습니다. 20분간 모든 거래가 멈췄습니다.
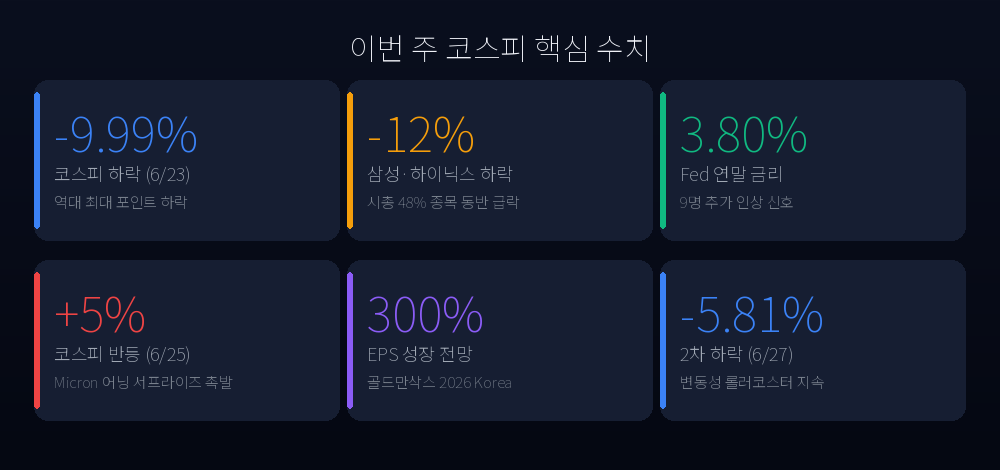
장이 재개된 뒤에도 매도세는 멈추지 않았습니다. 코스피는 결국 8,203.84로 마감했습니다. 하루 만에 910.71포인트, 9.99%가 증발했습니다. 단일 거래일 기준 역대 최대 포인트 하락입니다.
숫자만 보면 IMF 외환위기 때도 이런 날은 없었습니다. 당시는 지수 자체가 낮았으니까요. 하지만 절대 포인트 기준으로는 2026년 6월 23일이 한국 증시 역사상 가장 나쁜 하루로 기록됐습니다.
왜 코스피는 이렇게 취약해졌나 — 집중도 리스크의 민낯
폭락의 이유를 이해하려면 먼저 코스피라는 지수가 어떻게 생겼는지를 봐야 합니다.
현재 삼성전자와 SK하이닉스 두 종목이 코스피 전체 시가총액의 약 48%를 차지합니다. 그리고 이 두 종목이 2026년 코스피 지수 상승분의 약 70%를 끌어올렸습니다. 코스피가 올해 9천을 돌파할 수 있었던 건 사실상 이 두 회사 덕분입니다.
문제는 이 구조가 양날의 검이라는 점입니다.
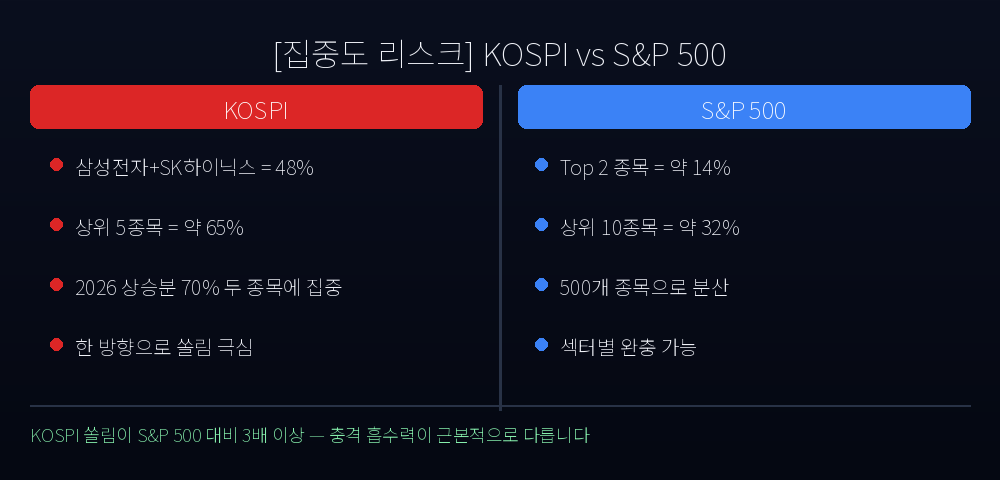
두 종목이 각각 12%씩 하락하면, 수학적으로 코스피는 5~6% 하락합니다. 여기에 심리적 패닉이 더해지면 -10%가 됩니다. S&P 500과 비교하면 차이가 극명합니다. 미국 지수는 상위 2개 종목이 전체의 14% 정도입니다. 코스피는 그 3배가 넘는 농도로 두 종목에 쏠려 있습니다.
분산이 없으면 충격을 흡수할 완충재도 없습니다. 코스피가 나스닥보다 더 극적으로 반응한 이유가 여기 있습니다.
미국 나스닥이 기침하면 코스피는 폐렴을 앓는다
직접적인 트리거는 미국 장에서 왔습니다.
6월 22일 밤 미국 장 마감 후, 나스닥은 2.21% 하락했습니다. Micron이 10%, Marvell이 8%, SanDisk가 11% 떨어졌습니다. AI 인프라에 과도한 자본이 투입되고 있다는 우려, 그리고 그 수요가 언제까지 지속될 수 있을까라는 의구심이 반도체 섹터 전반을 흔들었습니다.
여기에 Fed 발(發) 금리 쇼크가 가세했습니다.
6월 16일 케빈 워시 신임 Fed 의장의 첫 FOMC에서 18명의 위원 중 9명이 2026년 내 추가 금리 인상을 전망했습니다. 연말 기준금리 중간값도 3월의 3.4%에서 3.8%로 올라갔습니다. 완화 쪽을 기대했던 시장 입장에서는 기습 매파 선언이었습니다.
금리가 높아지면 미래 현금흐름이 할인됩니다. 그 타격을 가장 먼저, 가장 크게 받는 건 성장주입니다. AI 반도체 기업들이 정확히 그 범주에 속합니다. 미국 시장의 기침 한 번이 코스피를 폐렴 수준으로 앓게 만든 배경입니다.
이틀 뒤 +5% 반등, 그리고 다시 -5.8% — 이게 무슨 패턴인가
폭락 이틀 뒤인 6월 25일, 코스피는 5% 넘게 급반등했습니다. SK하이닉스는 10%, 삼성전자는 5% 올랐습니다. 반등의 불씨는 Micron의 분기 실적이었습니다.
Micron의 FY2026 3분기 실적은 시장 컨센서스를 크게 상회했습니다. 매출 414.6억 달러, 주당순이익 25.11달러 — 컨센서스 20.78달러 대비 약 21% 초과입니다. AI 데이터센터 HBM(고대역폭 메모리) 수요가 여전히 강력하다는 실증적 데이터가 나온 겁니다.
시장은 “AI 수요는 실재한다”는 신호로 받아들였고, 코스피가 8,900선을 회복했습니다.
하지만 6월 27일, 다시 -5.81%가 나왔습니다. 코스피는 8,411로 재하락했습니다.
이 패턴이 말해주는 것은 하나입니다. 지금 시장은 방향을 잃은 게 아니라 진폭이 커진 것입니다. 장기 펀더멘털에 대한 논쟁은 끝나지 않았고, 그 불확실성이 변동성으로 표현되고 있습니다.
한국 투자자에게 주는 시사점
이번 폭락에서 한국 투자자들이 확인해야 할 것은 세 가지입니다.
첫째, 코스피의 구조적 취약성을 인정해야 합니다. 삼성전자와 SK하이닉스가 지수의 절반을 차지하는 한, 미국 나스닥의 반도체 섹터 움직임은 코스피 전체를 좌우합니다. 이건 기업 실적의 문제가 아니라 지수 설계의 구조적 문제입니다. 코스피 인덱스 ETF를 ‘분산 투자’라고 여기고 계셨다면, 그 인식을 조정할 필요가 있습니다.
둘째, AI 수요 펀더멘털은 살아있습니다. 골드만삭스는 한국 증시의 2026년 EPS 성장률을 300%로 전망하면서, 아시아에서 가장 확신도 높은 시장으로 유지하고 있습니다. Micron의 실적 서프라이즈는 HBM 수요가 꺾이지 않았음을 보여줬습니다. 단기 충격이 장기 테마를 부정하지는 않습니다.
셋째, 지금은 방향이 아닌 변동성 관리의 시간입니다. Fed의 추가 인상 가능성, AI 자본지출 속도 논란은 단기간 내 해결되지 않습니다. 레버리지를 줄이고 포지션 사이즈를 줄여 변동성을 버틸 체력을 확보하는 것이 지금 단계에서 가장 중요한 전략입니다.
서학개미 관점에서 한 가지 더 추가합니다. 코스피와 나스닥은 이제 사실상 연동 시장입니다. Micron이 떨어지면 SK하이닉스가 떨어지고, SK하이닉스가 떨어지면 코스피가 떨어집니다. 미국 반도체 종목들의 실적 발표일을 코스피 투자자도 캘린더에 표시해둬야 하는 이유입니다.
정리: 폭락은 끝났나, 아니면 시작인가
결론부터 말씀드리면, 이번 폭락이 AI 메모리 사이클의 끝을 의미한다고 보기는 어렵습니다. Micron 실적이 이를 증명했습니다.
그러나 변동성은 당분간 계속됩니다. Fed의 추가 인상 가능성이 확인되기 전까지, AI 자본지출 논쟁이 잦아들기 전까지, 코스피는 반도체 뉴스 하나에 5~10% 흔들리는 장세를 이어갈 것입니다.
투자자가 지금 해야 할 세 가지:
- 레버리지 최소화: 변동성 장세에서 레버리지는 손실을 기하급수적으로 키웁니다.
- 분산 재점검: 코스피 ETF만 들고 있다면, 이번 폭락이 분산의 한계를 보여줬습니다. 반도체 이외 섹터, 또는 다른 지역 자산을 검토하세요.
- 다음 신호 주시: Micron의 다음 분기 실적(9월), Fed의 다음 FOMC(9월 중순)가 방향을 결정할 핵심 이벤트입니다.
본 콘텐츠는 투자 참고 자료로만 활용하시기 바랍니다. 투자 판단은 개인의 책임이며, 특정 종목이나 자산의 매수·매도를 권유하지 않습니다. 과거의 성과는 미래의 수익을 보장하지 않습니다.