3줄 요약
- 미국이 엔비디아 H200 칩을 중국 10개 기업에 판매 승인했지만, 실제로 선적된 칩은 단 한 개도 없습니다.
- SK하이닉스는 이 소식에 역대 최고가(197.6만 원, +7.68%)를 기록하며 200만 원 문턱을 두드렸습니다.
- 한국 투자자 관점에서 진짜 수혜처는 엔비디아 주가가 아니라 HBM 공급망의 최상단, SK하이닉스입니다.
트럼프가 직접 전화했다, 젠슨 황이 Air Force One에 올라탔다
2026년 5월 13일, 알래스카. 엔비디아 CEO 젠슨 황은 예정에 없던 탑승 연락을 받았습니다. 트럼프 대통령이 직접 전화를 걸어 “중국 방문에 함께 가자”고 요청한 것입니다. 처음 명단에서 빠졌던 젠슨 황은 Air Force One에 올라 시진핑 주석과의 정상회담이 열리는 베이징으로 향했습니다.
이 장면 하나가 시장에 보내는 신호는 명확했습니다. 반도체 수출 통제라는 2년간의 긴장이 새로운 국면으로 접어들 수 있다는 것. 엔비디아 주가는 2.3~3% 즉각 반응했고, 같은 날 미국 상무부는 공식 발표를 내놨습니다.
승인된 내용: 알리바바, 텐센트, 바이트댄스, 징둥닷컴 등 중국 주요 기술 기업 10개사가 엔비디아 H200 칩을 각 최대 75,000개까지 구매할 수 있게 됐습니다. 레노버와 폭스콘도 유통사 자격으로 포함됐습니다.
H200 7.5만 개 승인됐는데, 아무도 안 산다
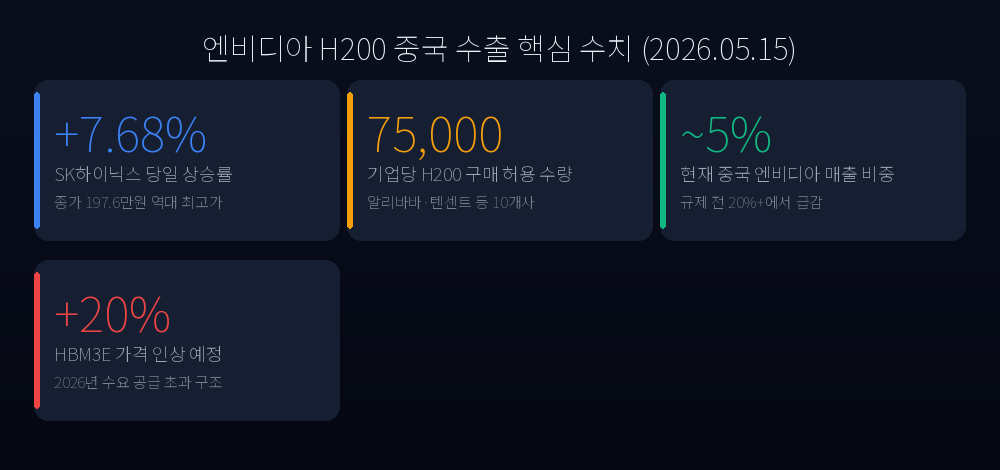
여기서 반전이 생깁니다. 승인 발표 이후 현재까지 선적된 H200은 단 한 개도 없습니다.
이유는 중국 정부의 지침입니다. 알리바바·텐센트·바이트댄스 등 승인받은 기업들이 실제 구매 직전까지 갔다가 베이징의 신호를 받고 발을 뺐다는 것이 업계 관계자들의 전언입니다. 표면적인 이유는 구매에 필요한 엄격한 제3자 검증 조건이지만, 실질적 이유는 다른 곳에 있습니다.
중국은 지금 화웨이의 Ascend 칩 생태계를 키우는 중입니다. 미국 칩에 의존하는 것은 공급망 주권 포기와 같고, 미국 규제가 언제 다시 강화될지 모른다는 불확실성도 큽니다. 그러니 미국이 팔겠다고 해도, 중국 기업들 입장에서는 선뜻 사기 어려운 것이죠.
시장 입장에서는 묘한 상황입니다. 엔비디아 매출에서 중국 비중은 규제 이전 20%에서 현재 약 5%까지 떨어졌습니다. 젠슨 황은 중국 AI 시장이 연간 약 500억 달러 규모라고 추정하지만, 그 시장이 현실화될 때까지 얼마나 걸릴지는 알 수 없습니다.
결국 이번 승인은 “문을 열었다”는 신호이지, “칩이 팔렸다”는 사실이 아닙니다.
SK하이닉스 역대 최고가, 삼성은 왜 뒤처졌나
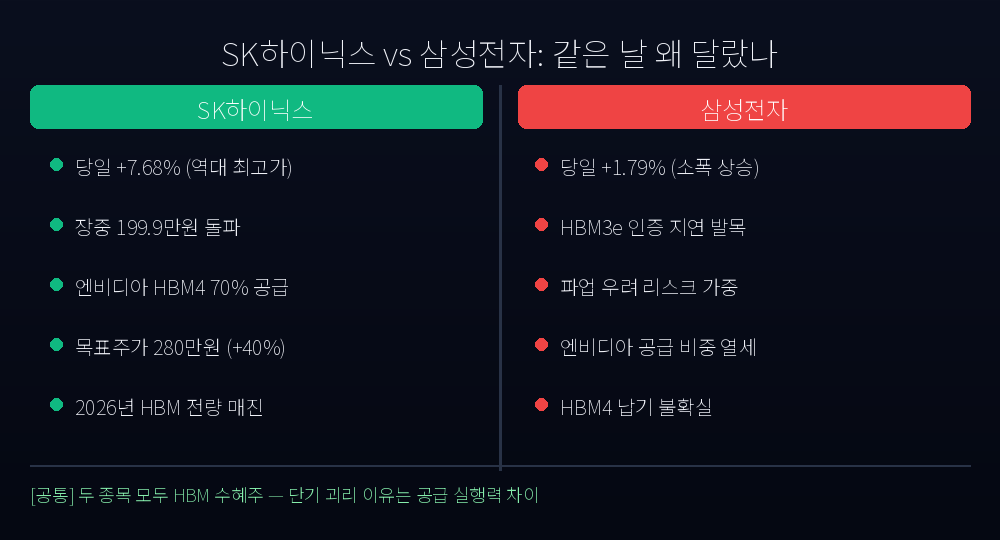
그런데 흥미로운 점은 이 뉴스에서 가장 크게 움직인 종목이 엔비디아가 아니라 SK하이닉스였다는 것입니다.
2026년 5월 13일 한국 시장:
- SK하이닉스: +7.68%, 종가 197.6만 원 (역대 최고가), 장중 199.9만 원 돌파
- 삼성전자: +1.79% (소폭 상승에 그침)
같은 날, 같은 뉴스를 접했는데 왜 두 종목의 반응이 이렇게 달랐을까요?
이유는 HBM 공급망에서의 위상 차이입니다. SK하이닉스는 현재 엔비디아 HBM4 수요의 약 70%를 공급하며, 2026년 HBM 생산 물량이 전량 완판된 상태입니다. 엔비디아가 중국에 H200을 팔든 안 팔든, SK하이닉스에 들어오는 주문은 줄지 않습니다. 오히려 중국 수출이 현실화된다면 추가 수요가 터질 수 있죠.
반면 삼성전자는 HBM3e 인증 지연이 여전히 발목을 잡고 있습니다. 공장 파업 우려도 해소되지 않았고, 엔비디아 공급 비중도 SK하이닉스에 비해 낮습니다. 같은 반도체 기업이라도 HBM 공급 실행력에서 격차가 벌어지면 시장은 냉정하게 구분합니다.
일부 증권사는 SK하이닉스 목표주가를 280만 원으로 40% 상향했습니다. 현재 약 197만 원에서 목표까지 40% 이상의 추가 상승 여력이 있다는 판단입니다.
HBM 수퍼사이클이 다시 불붙나 — 수급 구조 분석
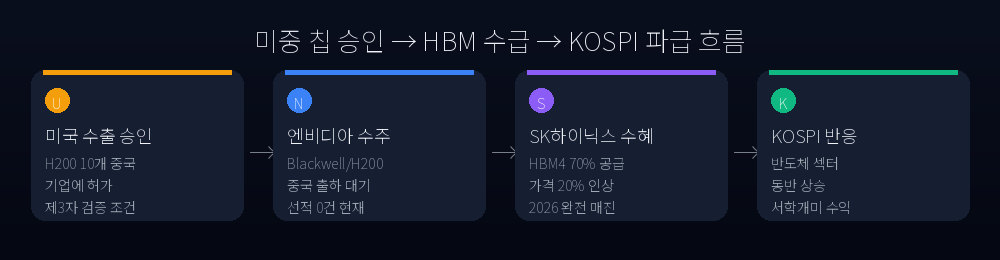
이번 이슈의 핵심 구조를 정리하면 이렇습니다.
TrendForce에 따르면 HBM3E 가격은 2026년 중 약 20% 인상이 예정돼 있습니다. 수요가 공급을 초과하는 구조적 공급 부족이 지속되기 때문입니다. 엔비디아의 Blackwell GPU 시리즈, 그리고 차세대 Vera Rubin 플랫폼 모두 HBM4를 대량으로 필요로 합니다.
여기에 중국 시장 변수가 더해집니다. 현재 시나리오상으로는 선적이 없지만, 만약 실제 H200 수출이 시작된다면 각 기업당 75,000개씩 10개 기업이면 최대 75만 개의 추가 수요가 발생합니다. H200 한 대당 HBM3E 8개가 들어가므로, 이는 HBM 수요를 단기에 수십만 개 단위로 끌어올리는 촉매가 될 수 있습니다.
중국 수출 여부와 무관하게 SK하이닉스의 HBM 사이클은 이미 작동 중입니다. 중국 변수는 추가 상방 요인일 뿐입니다.
한국 투자자에게 주는 시사점
이번 이슈를 서학개미와 국내 반도체 투자자 각각의 관점에서 정리합니다.
서학개미 (엔비디아 보유자): 엔비디아 주가는 이번 H200 승인 뉴스에 즉각 반응했습니다. 단기적으로는 긍정적 모멘텀이지만, 실질 매출 기여는 중국 기업들이 실제로 구매를 시작할 때까지 유보입니다. 밸류에이션상 이미 높은 수준이기 때문에, 중국 수출이 본격화되는 시점을 두 번째 상승 레그로 본다면 단계적 비중 관리가 합리적입니다.
국내 반도체 투자자: SK하이닉스는 현 시점에서 가장 명확한 HBM 수혜주입니다. 중국 변수와 무관하게 2026년 물량이 이미 완판됐고, HBM3E 가격 인상이 수익성에 직결됩니다. 목표주가 280만 원 대비 현재 약 40%의 상승 여력이 남아 있습니다.
삼성전자는 HBM3e 인증 통과 여부가 단기 트리거입니다. 인증이 확정되는 시점에 상대적 만회 랠리가 나올 수 있으므로, 이를 염두에 두고 비중을 검토하는 것이 유효합니다.
투자자 판단: 엔비디아-SK하이닉스 HBM 체인은 Bullish, 중국 수출은 Watch
이번 사건을 한 문장으로 요약하면: 중국은 문을 열어줬고, 칩은 아직 움직이지 않았지만, SK하이닉스는 이미 달리고 있습니다.
단기 모니터링 포인트는 두 가지입니다. 첫째, 중국 기업들이 실제 H200 구매를 시작하는 시점. 둘째, 삼성전자의 HBM3e 엔비디아 인증 여부. 두 이벤트 모두 향후 수개월 내에 방향이 나올 가능성이 높습니다.
한국 반도체 투자자들에게는 SK하이닉스가 ‘중국 옵션’을 추가로 품고 있는 HBM 수퍼사이클 핵심주라는 점이 가장 중요한 시사점입니다.
투자 유의사항: 이 글은 정보 제공 목적으로 작성된 분석 콘텐츠이며, 특정 종목에 대한 매수·매도 권유가 아닙니다. 투자 결정은 본인의 판단과 책임 하에 이루어져야 합니다. 과거 수익률이 미래 성과를 보장하지 않습니다.