3줄 요약
- 충격: CME FedWatch 금리 인상 확률, 한 달 만에 1%에서 45%로 폭등
- 원인: 워쉬 취임 + 30년물 5.1% 돌파 + 엠파이어 스테이트 제조업지수 예상치 3배 상회
- 대응: 5월 20일 FOMC 의사록·엔비디아 실적 동시 발표—그 전까지 레버리지 비중 재점검 필수
한 달 만에 0%에서 45%로: 금리 인상 확률이 폭발했다
지난달 이 시장에서 “2026년 금리 인상 가능성”은 1% 미만의 사이드 시나리오였습니다. 지금은 45%입니다. CME FedWatch 기준, 연내 한 차례 인상(목표구간 3.75%~4.0%)이 기준금리 전망의 ‘메인 시나리오’에 가까워지고 있습니다.
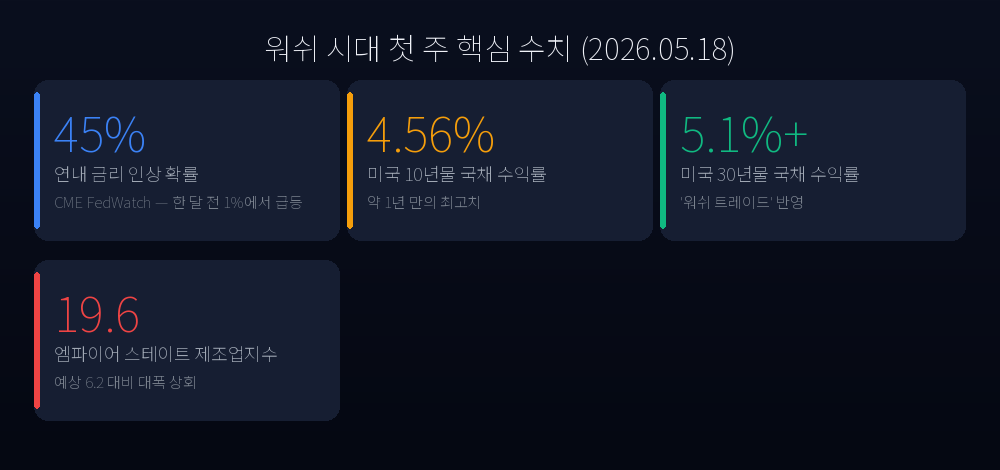
10년물 국채 수익률은 4.56%로 약 1년 만의 최고치를 갱신했고, 30년물은 5.1%를 돌파했습니다. 이 숫자가 왜 중요하냐면—나스닥 성장주의 밸류에이션은 미래 현금흐름을 ‘할인’해서 계산하는데, 할인율의 기준이 바로 장기 국채 수익률이기 때문입니다. 30년물이 5%를 넘는다는 것은, 성장주 PER 멀티플에 구조적인 하향 압력이 걸린다는 뜻입니다.
워쉬 취임 첫 주, 시장이 판 바꾼 세 가지 이유
케빈 워쉬(Kevin Warsh)는 5월 15일 제17대 연방준비제도 의장으로 공식 취임했습니다. 상원은 5월 13일 54-45의 표결로 그를 인준했습니다. 민주당 중 존 페터만 의원 한 명만이 찬성에 가담했을 만큼, 논란 속의 인준이었습니다.
워쉬 취임 직후 시장이 금리 인상 쪽으로 방향을 전환한 배경은 크게 세 가지입니다.
첫째, 인플레이션 3년 최고치. 2026년 4월 소비자물가가 3년 만의 최고 수준을 기록했습니다. 워쉬는 취임 전부터 “인플레이션이 Fed의 최우선 과제”라는 입장을 명확히 해왔습니다.
둘째, 엠파이어 스테이트 제조업지수의 깜짝 서프라이즈. 5월 18일 발표된 뉴욕 연방준비은행의 엠파이어 스테이트 제조업지수가 19.6을 기록했습니다. 시장 예상은 6.2, 전월치는 11.0이었습니다. 신규 주문과 가격이 동반 상승—이는 경기가 살아있으면서 물가도 오르는 스태그플레이션성 신호입니다. 금리 인하의 여지를 더욱 좁혔습니다.
셋째, ‘워쉬 트레이드’의 본격 시동. 시장은 워쉬 체제를 ‘긴축 지속’으로 읽고 있습니다. 은행주가 오르고, 장기채가 팔리며, 달러가 강세를 보이는 패턴—이른바 ‘워쉬 트레이드’가 이번 주 본격화되었습니다.
‘워쉬 트레이드’가 만드는 승자와 패자
워쉬는 2011년 당시 연준 이사로서 QE2(2차 양적완화)에 반대하고 사임한 이력이 있습니다. QE가 자본 배분을 왜곡하고 인플레이션의 씨앗을 뿌린다는 신념입니다. 동시에 그는 AI를 “유의미한 디스인플레이션 요인”으로 언급했습니다. 금리가 높더라도 기술이 물가를 내릴 수 있다는 논리적 여지를 남긴 것이지요.
하지만 시장은 지금 그 ‘디스인플레이션 여지’보다 실제 인플레이션 데이터에 무게를 두고 있습니다.
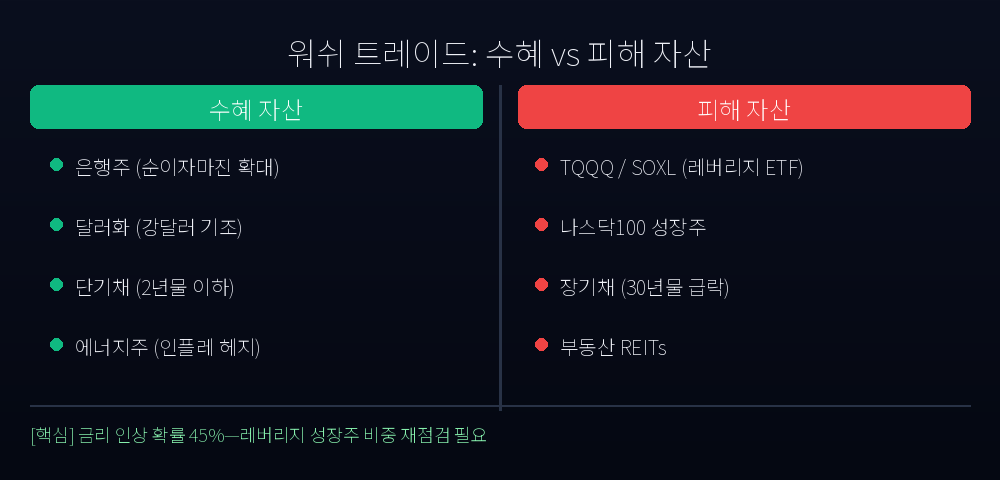
위 비교에서 보이듯, 금리 인상 기조가 이어진다면 레버리지 성장주 ETF는 이중으로 타격을 받습니다. 첫째는 나스닥100 자체의 멀티플 압박, 둘째는 레버리지 상품 특유의 ‘변동성 끌림(Volatility Drag)’ 현상—변동성이 클수록 레버리지 ETF의 장기 수익률은 지수 수익률의 3배보다 훨씬 낮아집니다.
5월 20일: FOMC 의사록과 엔비디아 실적이 같은 날 터진다
이번 주 가장 중요한 날짜는 5월 20일입니다.
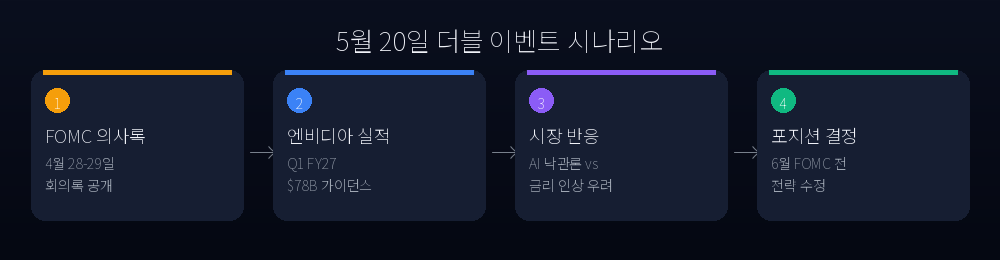
FOMC 의사록(4월 28-29일 회의) 이 공개됩니다. 파월이 마지막으로 주재한 FOMC 회의입니다. 의사록에서 위원들의 금리 경로 논의가 어떻게 전개됐는지가 드러납니다. “인상 논의가 없었다”는 내용이면 시장 안도, “인상 언급이 있었다”면 추가 충격이 예상됩니다.
엔비디아 Q1 FY2027 실적도 같은 날 장 마감 후 공개됩니다. 엔비디아는 이번 분기 매출 780억 달러(±2%)를 가이던스로 제시한 상태입니다. AI 낙관론의 바로미터인 엔비디아가 서프라이즈를 내면 금리 우려를 상쇄할 수 있지만, 실망스럽다면 나스닥 하락 압력이 배가됩니다.
두 이벤트가 동시에 터진다는 것은 변동성 폭이 클 수 있다는 뜻입니다. 특히 레버리지 ETF 보유자에게 5월 20일 전날 밤은 신경이 쓰일 수밖에 없습니다.
한국 투자자에게 주는 시사점: TQQQ·SOXL, 지금 어떻게 해야 하나
서학개미의 TQQQ 보유액은 342억 달러(약 47조원), SOXL은 41억 달러(약 5.6조원)에 달합니다. 전체 미국 ETF 보유액 62조원 중 상당 부분이 레버리지 상품에 집중되어 있습니다.
국채 수익률 상승이 레버리지 ETF에 미치는 경로는 단순합니다. 금리 상승 → 성장주 PER 멀티플 하락 → 나스닥100 하락 → TQQQ 3배 손실. 그런데 추가 변수가 하나 더 있습니다. 2026년 5월부터 국내 증권사들은 해외 레버리지·인버스 ETF 거래에 사전교육 이수와 예탁금 1,000만원을 요구하게 됩니다. 신규 진입 장벽이 높아진다는 뜻으로, 기존 보유자 입장에서는 유동성이 줄 수 있는 환경입니다.
단기적 대응 관점에서 세 가지를 제안합니다.
1. 비중 축소 검토. 30년물 5.1%, 금리 인상 확률 45%는 레버리지 성장주에 구조적 역풍입니다. 워쉬 의장의 첫 FOMC는 6월 16-17일입니다. 그 이전까지 레버리지 비중을 한 단계 낮추고, 실적 발표 이후 방향성을 확인하는 접근이 합리적입니다.
2. QQQ(3배 아닌 1배) 전환 고려. TQQQ의 손실 확대 구조 대신 QQQ로 전환하면 동일 방향성을 유지하면서 변동성 리스크를 크게 줄일 수 있습니다.
3. 5월 20일 이벤트 관망. FOMC 의사록과 엔비디아 실적이 모두 공개된 뒤 방향이 정해집니다. 그 전에 성급하게 추가 매수하는 것은 불필요한 리스크입니다.
필자의 판단: 6월 FOMC 전까지 레버리지는 한 단계 낮춰야
한 달 전 이 시장은 연내 금리 동결을 기정사실로 봤습니다. 지금은 45%가 인상입니다. 워쉬가 의장이 된 첫 주에 시장은 이미 가격을 바꿨습니다.
파월은 의장직에서 물러났지만 연준 이사회 위원으로 잔류해 금리 투표권을 유지합니다. 이례적인 구도입니다. 워쉬의 정책 방향이 파월의 이사회 내 견제와 어떻게 충돌할지는 6월 16-17일 FOMC에서 처음으로 확인됩니다.
그때까지 포지션 원칙은 하나입니다. 레버리지를 줄이고, 현금과 단기채 비중을 늘리는 것. 금리 인상이 현실화되지 않더라도 변동성이 큰 구간에서 레버리지를 낮춰두는 것은 합리적 리스크 관리입니다. 반대로 FOMC가 예상보다 온건하게 나온다면, 그때 다시 비중을 높여도 늦지 않습니다.
투자 면책 조항: 이 글은 투자 참고용 정보 제공을 목적으로 하며, 특정 자산의 매수·매도를 권유하지 않습니다. 모든 투자 결정은 본인의 판단과 책임하에 이루어져야 하며, 과거 수익률이 미래 수익을 보장하지 않습니다.