3줄 요약
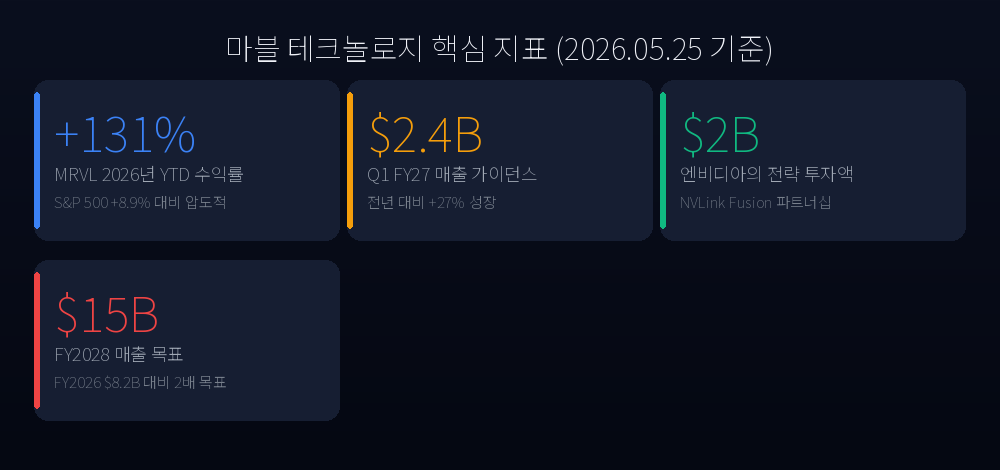
- 핵심 1: 마블 테크놀로지(MRVL)가 5월 27일 Q1 FY2027 실적을 발표합니다. 가이던스는 전년 대비 27% 성장한 24억 달러입니다.
- 핵심 2: 엔비디아가 20억 달러를 투자하고, 구글이 브로드컴을 제치고 마블과 AI 추론 칩을 협상 중입니다.
- 핵심 3: 마블의 커스텀 XPU 성장은 SK하이닉스 HBM 수요와 직결됩니다. 서학개미에게 직접·간접 투자 기회가 있습니다.
엔비디아가 ‘경쟁자’에게 20억 달러를 투자한 이유
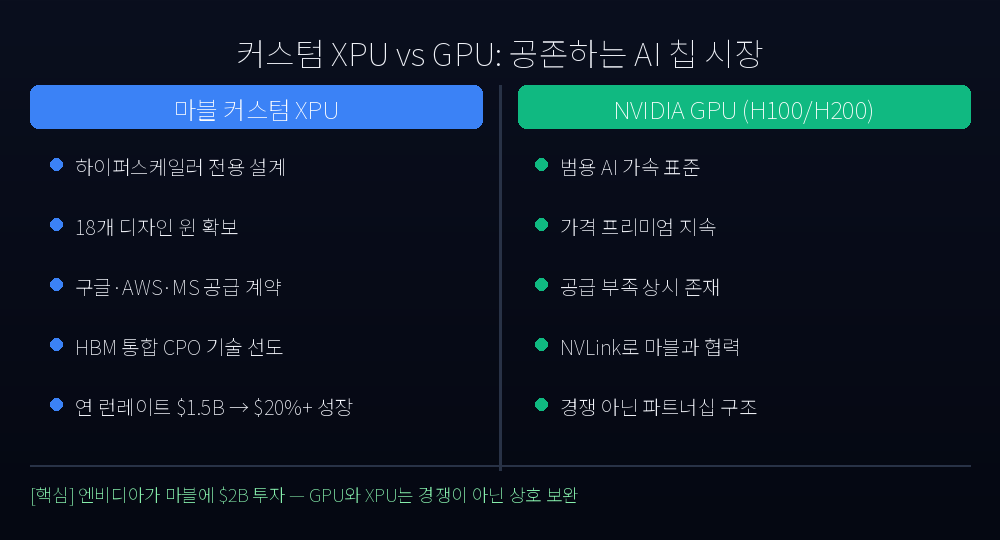
2026년 3월, 반도체 업계에서 눈에 띄는 뉴스 하나가 나왔습니다. 엔비디아(NVDA)가 마블 테크놀로지(MRVL)에 20억 달러를 전략 투자한다는 발표였습니다. 두 회사는 AI 칩 시장에서 경쟁 관계처럼 보일 수 있지만, 실제로는 다른 레이어에서 움직입니다. 엔비디아의 투자 목적은 NVLink Fusion 에코시스템을 확장하는 것이었습니다. 자신들의 GPU와 마블의 커스텀 XPU(가속 처리장치)를 하나의 생태계로 묶겠다는 전략입니다.
시장은 이 사실을 올해 내내 반영해왔습니다. MRVL 주가는 2026년 연초 대비 131% 상승했습니다. S&P 500의 YTD 상승률 8.9%와 비교하면 약 15배 초과 성과입니다. 이제 5월 27일 실적 발표가 다가옵니다. 이 131% 랠리의 기반이 탄탄한 것인지, 아니면 과도하게 앞서간 것인지를 판가름할 시점입니다.
마블이 뭘 만들길래 엔비디아까지 투자하는가
마블은 원래 이더넷 컨트롤러, 스토리지 칩 회사로 알려져 있었습니다. 하지만 지난 3~4년간 빠르게 AI 데이터센터 인프라 기업으로 변신했습니다. 핵심 사업은 두 가지입니다.
커스텀 AI 칩(XPU): 아마존 AWS, 마이크로소프트 애저, 구글 등 하이퍼스케일러들이 엔비디아 GPU를 대체하거나 보완할 자체 AI 칩을 원합니다. 마블은 이 ‘커스텀 실리콘’을 설계·제조하는 ODM 역할을 맡고 있습니다. 현재까지 18개의 디자인 윈(Design Win)을 확보했습니다. FY2026 기준 커스텀 AI 칩 사업의 연간 런레이트는 이미 15억 달러이며, FY2027에는 20% 이상 추가 성장이 예상됩니다.
공동 패키징 광학(CPO, Co-Packaged Optics): AI 서버 하나하나를 연결하는 네트워킹이 병목이 되고 있습니다. 마블은 448G 전기-광학 SerDes를 세계 최초로 공개하며, 차세대 광인터커넥트 시장을 선점하고 있습니다. CPO 기술은 AI 클러스터 규모를 수십 대에서 수백 대로 확장할 수 있게 해주는 기반입니다.
실적 미리보기 — 어떤 숫자가 서프라이즈인가
Q1 FY2027 컨센서스
- 매출 가이던스: 24억 달러 (±5%), YoY +27%
- 비GAAP EPS 컨센서스: $0.75~$0.79
FY2026 전체를 보면, 마블은 매출 82억 달러를 기록하며 전년 대비 42% 성장을 달성했습니다. 데이터센터 부문 단독으로는 60억 달러를 돌파하며 YoY +46%를 기록했습니다. 이 모멘텀이 Q1에도 이어지는지가 핵심입니다.
시장이 주목하는 것은 단순한 어닝 비트 여부가 아닙니다. 커스텀 칩 부문의 FY2027 연간 가이던스를 얼마나 상향할 것인지가 주가의 방향을 결정합니다. 현재 애널리스트들이 내다보는 FY2028 매출 목표는 150억 달러입니다. 이를 정당화하려면 Q1 이후의 분기별 성장 가시성이 더 높아져야 합니다.
한 가지 리스크: 주가가 이미 131% 올라있습니다. 단순히 가이던스를 부합해도 매도 압력이 나올 수 있는 구간입니다. 실적 발표 전 옵션 시장의 내재 변동성은 단기 높은 가격 변동을 예고하고 있습니다.
구글이 브로드컴을 떠나 마블로? TPU 파트너십의 의미
구글의 AI 칩 공급사는 오랫동안 브로드컴(AVGO) 하나였습니다. TPU(Tensor Processing Unit)의 설계 파트너로서 브로드컴은 사실상 독점적 위치를 가져왔습니다. 그런데 최근 구글이 마블과 AI 추론(Inference) 칩을 공동 개발하는 협상을 진행 중이라는 보도가 나왔습니다.
이것이 사실로 확인된다면 의미가 큽니다. 구글은 매년 수십조 원 규모의 AI 인프라 투자를 집행합니다. 마블이 구글의 두 번째 커스텀 칩 파트너가 된다는 것은 단기 매출이 아니라, 멀티 연도의 고수익 디자인 윈 확보를 뜻합니다. 브로드컴 입장에서는 독점 균열의 시작점이 될 수 있습니다.
아마존과 마이크로소프트는 이미 마블의 고객입니다. 구글까지 더해지면 마블은 ‘빅3 하이퍼스케일러 전원의 공급사’라는 타이틀을 갖게 됩니다. 이 사실 하나가 FY2028 150억 달러 매출 시나리오에 가장 큰 근거가 됩니다.
서학개미에게 주는 시사점 — SK하이닉스와 마블은 한 몸인가
마블의 커스텀 AI 칩이 성장하면 어디가 수혜를 받을까요? 구조를 따라가면 답이 나옵니다.
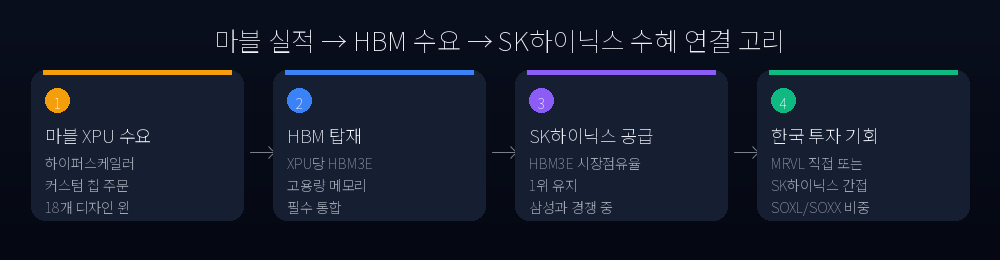
마블의 XPU에는 HBM(고대역폭 메모리)이 필수적으로 탑재됩니다. XPU 한 개당 HBM 칩 수십 개가 붙는 구조입니다. SK하이닉스는 현재 HBM3E 시장에서 점유율 1위를 유지하고 있습니다. 즉, 마블의 커스텀 칩 주문이 늘면 늘수록 SK하이닉스의 HBM 수주가 늘어나는 구조입니다.
서학개미 투자 시나리오:
- 직접 투자: MRVL 주식 — 131% 이미 올라있어 진입 타이밍이 중요합니다. 실적 발표 후 방향성 확인 후 진입하는 접근이 안전합니다.
- 간접 투자: SK하이닉스 — MRVL 실적이 좋으면 HBM 수요 확신이 강해지고, SK하이닉스 주가에도 긍정적입니다.
- ETF 경유: SOXL(3배 반도체 레버리지), SOXX(반도체 ETF) 내에 마블 비중이 있습니다. 단, SOXL은 일일 재조정으로 장기 보유 시 수익 희석 위험이 있습니다.
주의할 점은, 실적 시즌에는 ‘어닝 서프라이즈’보다 ‘가이던스 방향’이 더 중요하다는 점입니다. 이번 Q1 발표에서 FY2027 커스텀 칩 가이던스를 얼마나 높이느냐가 주가의 실질 촉매가 됩니다.
실적 발표 전 체크리스트 — 이 세 가지를 봐라
5월 27일 장 마감 후 발표될 실적을 앞두고, 주목할 항목 세 가지를 정리합니다.
1. 커스텀 AI 칩 FY2027 연간 가이던스 상향 여부 현재 런레이트 15억 달러에서 얼마나 상향 제시하는지가 핵심입니다. 20억 달러 이상을 제시하면 강한 촉매가 됩니다.
2. 데이터센터 매출 비중과 CPO 상용화 타임라인 FY2026에 이미 데이터센터가 전체 매출의 73%를 차지합니다. 이 비중이 더 높아지는지, CPO 기술의 상용화 시점을 앞당기는 발언이 나오는지를 확인하세요.
3. 구글 파트너십 공식 확인 여부 실적 컨퍼런스콜에서 경영진이 구글 관련 언급을 공식화한다면, 주가는 한 단계 더 상향 재평가를 받을 수 있습니다.
이 세 가지 중 두 개 이상이 긍정적으로 나오면, 131% 랠리의 다음 스텝이 열릴 가능성이 높습니다. 하나도 없으면 단기 조정을 염두에 두는 게 합리적입니다.
본 콘텐츠는 정보 제공 목적으로만 작성되었으며, 특정 종목에 대한 매수·매도 권유가 아닙니다. 투자 결정은 반드시 본인의 판단과 책임 하에 이루어져야 하며, 투자 손실에 대해 어떠한 책임도 지지 않습니다.